 Netflix$NFLX
Netflix dopo il rapporto del 3T 2026: più margine, meno crescita e un multiplo dimezzato
Il 20 ottobre Netflix ha riportato un trimestre con più utile ma meno crescita e una guidance di margine più bassa, e il titolo è sceso. Questo rapporto legge i suoi conti, il suo prezzo e i suoi concorrenti senza concludere nulla su cosa farà il titolo.
Quando un’azienda supera le attese e il titolo scende, la spiegazione non sta nel trimestre: sta in ciò che l’azienda ha detto del prossimo e in ciò che il mercato pagava prima. Questo rapporto riunisce in una sola lettura le cifre pubblicate da Netflix, il percorso del suo prezzo e il confronto con i concorrenti più vicini.
01Cosa dicono i dati
Netflix ha superato le attese sull’utile e il titolo è sceso del 5,3 % il giorno dopo: la reazione riflette ciò che l’azienda si aspetta per i prossimi mesi, non il trimestre. Tre letture dei numeri, nessuna è un verdetto:
- L’attività cresce e guadagna di più; il prezzo no. In 12 mesi il prezzo è sceso del 41 % e l’utile operativo è salito del 23 %: il P/E è passato da ≈ 45x a ≈ 22x l’utile ricorrente. Il margine EBITDA è del 32 % e il debito netto equivale a 0,4x l’EBITDA.
- Il ritmo si raffredda. I ricavi sono cresciuti del 11,8 % nel 3T (17,2 % un anno prima), l’obiettivo pubblicitario è sceso e la guidance del 4T porta un margine più basso. Cinque rapporti di fila hanno chiuso in ribasso il giorno dopo (media −7,0 %).
- Il prezzo è in una zona di minimi. Quota sotto le medie a 20, 50 e 200 giorni e sotto tutti i VWAP; l’RSI (37) non è in ipervenduto e il MACD resta sotto la sua linea di segnale.
Questo rapporto descrive ciò che è accaduto e lo stato attuale dei numeri. Non dice cosa farà il titolo: quella lettura e la decisione spettano al lettore.
02Il rapporto del 20 ottobre
Netflix ha riportato ricavi per US$ 12.874 milioni (+11,8 % annuo), utile operativo di US$ 4.459 milioni e utile diluito per azione di US$ 0,87, contro US$ 0,59 un anno prima. L’utile per azione ha superato il consenso (≈ US$ 0,82–0,83)† e i ricavi sono stati in linea con le attese.
| Voce | 3T 2026 | 3T 2025 | Variazione |
|---|---|---|---|
| Ricavi | 12.874 | 11.510 | +11,8 % |
| Utile operativo | 4.459 | 3.248 | +37,3 % |
| Margine operativo | 34,6 % | 28,2 % * | +6,4 punti |
| Utile netto | 3.664 | 2.547 | +43,9 % |
| Utile diluito per azione (US$) | 0,87 | 0,59 | +47 % |
| Free cash flow | 2.884 | 2.661 | +8,4 % |
| Riacquisto di azioni | 4.797 | 1.857 | +158 % |
La reazione riflette la guidance e non il trimestre. L’obiettivo di ricavi pubblicitari 2026 è sceso da ≈ US$ 3.000 a ≈ 2.700 milioni per un lancio più lento degli strumenti; il margine indicato per il 4T è del 26,0 % (24,5 % un anno prima) e include ≈ 1,2 punti per il taglio di ≈ 6 % del personale; l’utile per azione indicato per il 4T (US$ 0,67) è risultato sotto il consenso (≈ US$ 0,73)†; e il free cash flow indicato per il 2026 è sceso da ≈ US$ 12.500 a ≈ 12.000 milioni.
| Voce | 4T 2026 | Anno 2026 |
|---|---|---|
| Ricavi | 13.442 (+12 %) | 51.100 (+13 %) |
| Margine operativo | 26,0 % | 31,5 % |
| Utile diluito per azione (US$) | 0,67 | non indicato |
| Free cash flow | — | ≈ 12.000 (prima ≈ 12.500) |
| Ricavi pubblicitari | — | ≈ 2.700 (prima ≈ 3.000) |
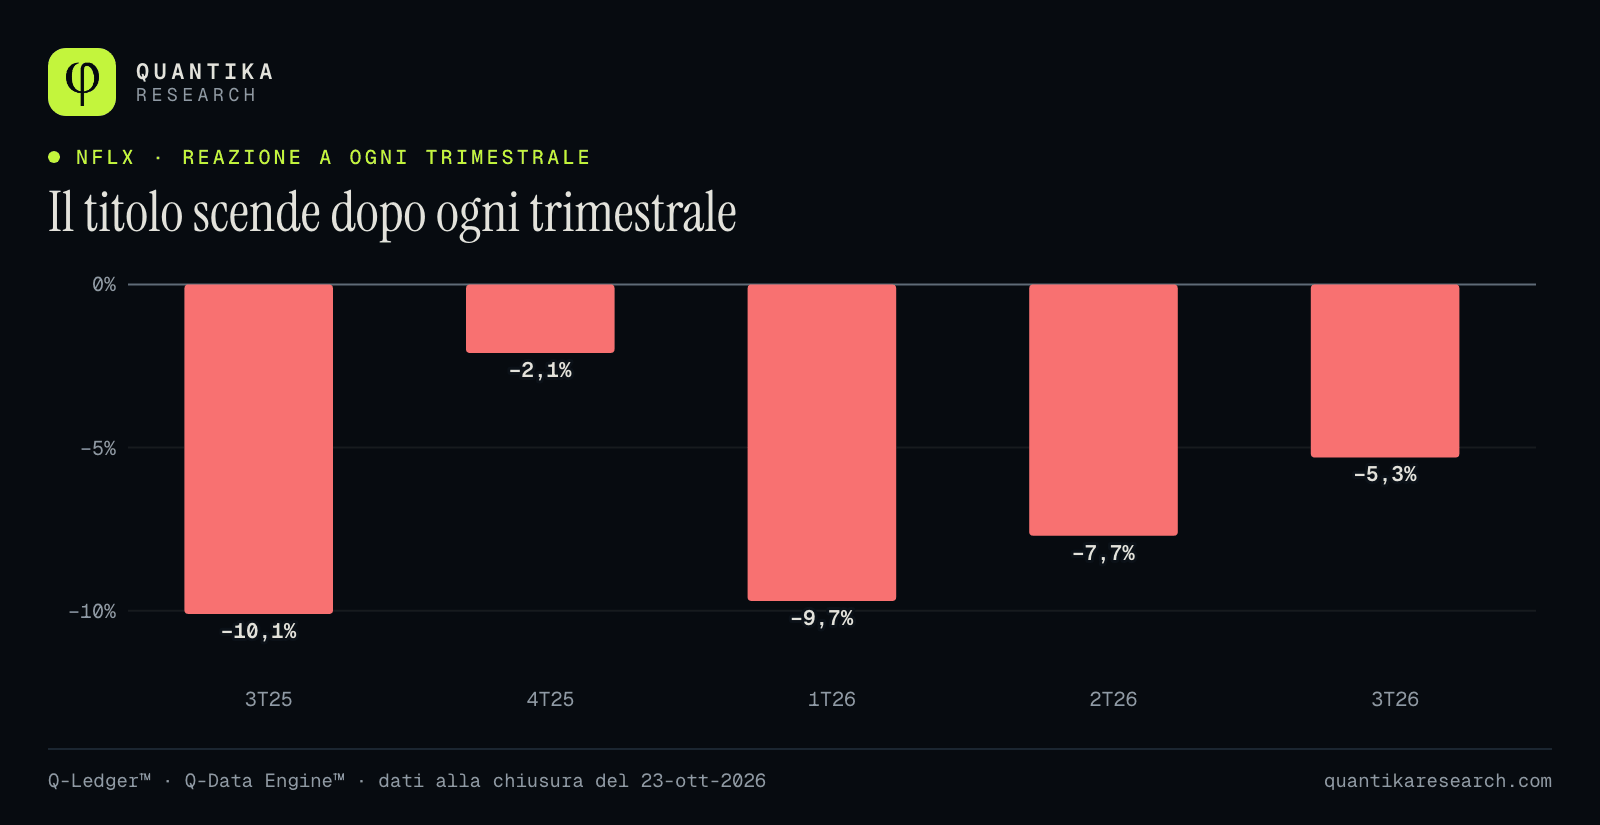
È il quinto calo consecutivo il giorno dopo un rapporto (media −7,0 %). Quello di ottobre è stato il più lieve e con il minor volume di vendite: 101 milioni di azioni contro 126–148 milioni negli altri quattro. Descrive il passato: non dice come andrà il prossimo.
03L’attività: dove va ogni dollaro
Su ogni 100 dollari di ricavi degli ultimi 12 mesi, 49 vanno in costo dei ricavi, 19 in tecnologia, marketing e amministrazione e 31 restano come utile operativo. L’utile netto (29,7 ogni 100) resta vicino a quello operativo perché la commissione una tantum compensa interessi e imposte.
La crescita annua è passata da 17,2 % a 11,8 % in un anno e la guidance del 4T implica ≈ 11,5 %. Il rallentamento è ordinato —l’azienda dice che le cancellazioni degli abbonamenti sono migliorate—, ma è ciò che oggi pesa di più sul multiplo.
Il 34,6 % del 3T appare molto meglio del 28,2 % dell’anno prima, ma il confronto inganna: il 3T25 includeva l’onere del Brasile e, senza, il miglioramento reale è di ≈ 1 punto. Per il 2026 l’azienda prevede 31,5 %, contro 30,9 % del 2025 senza l’onere (+0,6 punti): l’espansione dei margini che ha spinto gli utili tra il 2023 e il 2025 sta rallentando.
04Utile, cassa e bilancio
Nel 1T26 Netflix ha registrato un utile una tantum di ≈ US$ 2,8 miliardi ante imposte: la commissione pagata da Paramount quando Netflix ha ritirato la sua offerta per Warner Bros. Discovery†. Quell’utile entra nell’utile netto e anche nel flusso operativo del trimestre, quasi raddoppiato (da US$ 2.789 a 5.290 milioni). Per questo il P/E e il rendimento del free cash flow mostrati dagli indicatori automatici appaiono migliori di quelli ricorrenti.
| Voce | Riportato | Ricorrente ≈ |
|---|---|---|
| Utile netto, 12 mesi | US$ 14,8 miliardi | ≈ US$ 12,6 miliardi |
| Utile base per azione | US$ 3,51 | ≈ US$ 2,98 |
| P/E | 18,8x | ≈ 22x |
| Free cash flow, 12 mesi | US$ 11,4 miliardi | ≈ US$ 9,2 miliardi |
| Rendimento del free cash flow | 4,1 % | ≈ 3,3 % |
In 12 mesi Netflix ha riacquistato US$ 12,9 miliardi di azioni (4,7 % del suo valore di mercato), più del free cash flow ricorrente, e il 3T26 è stato il suo trimestre di riacquisti più alto (US$ 4,8 miliardi); restano US$ 22,3 miliardi autorizzati. Le azioni diluite sono scese del 4,2 % in due anni (4.379 a 4.195 milioni).
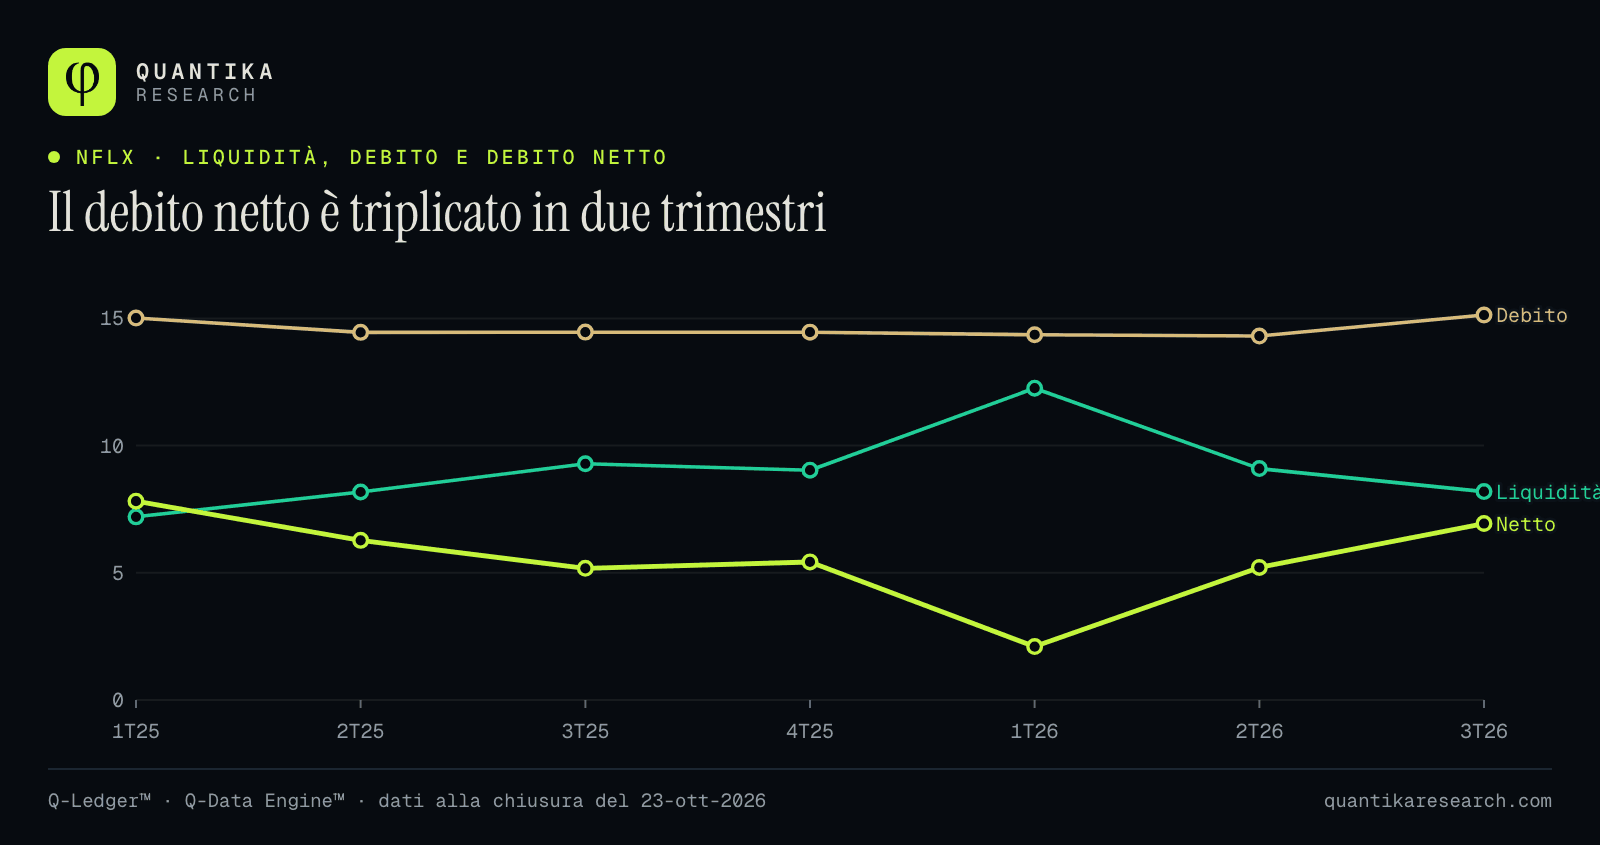
Poiché il ritmo dei riacquisti ha superato il free cash flow ricorrente, il debito netto è salito da US$ 2,1 miliardi (mar-26) a US$ 6,9 miliardi (set-26). Comunque il bilancio è solido: debito netto pari a 0,4x l’EBITDA, punteggio di solidità Piotroski di 7 su 9 e Z di Altman di 8,4 (la zona sicura inizia a 3). Sui contenuti ha investito US$ 1,17 in contanti per ogni dollaro di ammortamento in nove mesi e, nel 3T, ha fatturato US$ 2,50 per ogni dollaro investito.
| Esito | Criteri |
|---|---|
| Superati | Utile netto positivo · flusso operativo positivo · ROA migliorato · leva di lungo periodo diminuita · nessuna diluizione · margine lordo migliorato · rotazione degli attivi migliorata |
| Non superati | Flusso operativo superiore all’utile netto · current ratio migliorato |
05Valutazione: il multiplo si è dimezzato
Alla chiusura del 23 ottobre, Netflix quota a 18,8x l’utile a 12 mesi, o ≈ 22x l’utile ricorrente, e a 17,6x l’EBITDA. Un anno fa il P/E era ≈ 45x. In quel periodo il prezzo è sceso del 41 % mentre l’utile operativo a 12 mesi è salito del 23 %, da US$ 12,6 miliardi a US$ 15,6 miliardi: il calo è venuto dal multiplo, non dagli utili.
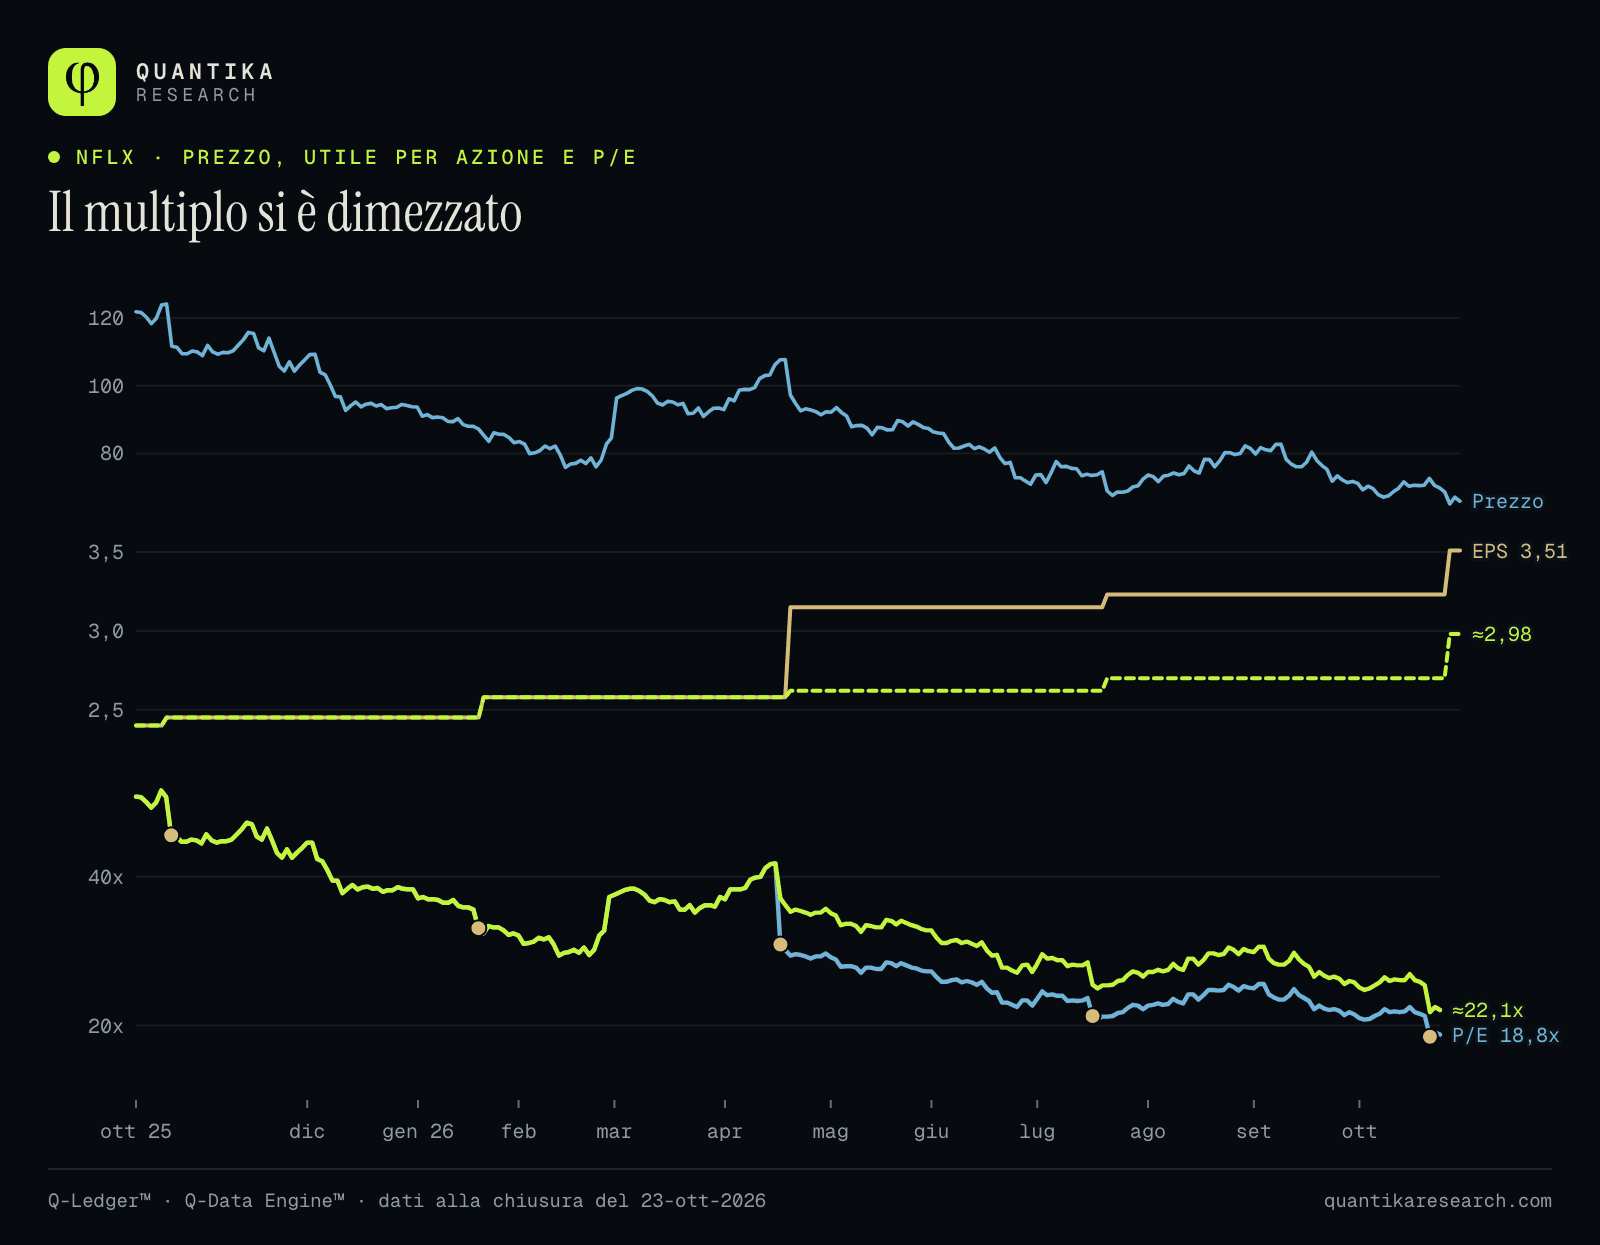
Il multiplo riassume ciò che il mercato si aspetta dalla crescita: meno crescita attesa, meno anni di utile pagati. Non dice se il prezzo attuale sia alto o basso; dice che è la metà di quello che era a parità di conti.
| Multiplo | Oggi |
|---|---|
| P/E (utile a 12 mesi) | 18,8x · ≈ 22x ricorrente |
| Prezzo / valore contabile | 9,3x |
| Prezzo / ricavi | 5,5x |
| Valore d’impresa / ricavi | 5,7x |
| Valore d’impresa / EBITDA | 17,6x |
| Prezzo / free cash flow | 24,1x |
| Rendimento dell’utile (E/P) | 5,3 % |
| Rendimento del free cash flow | 4,1 % · ≈ 3,3 % ricorrente |
06Prezzo, volumi e posizionamento
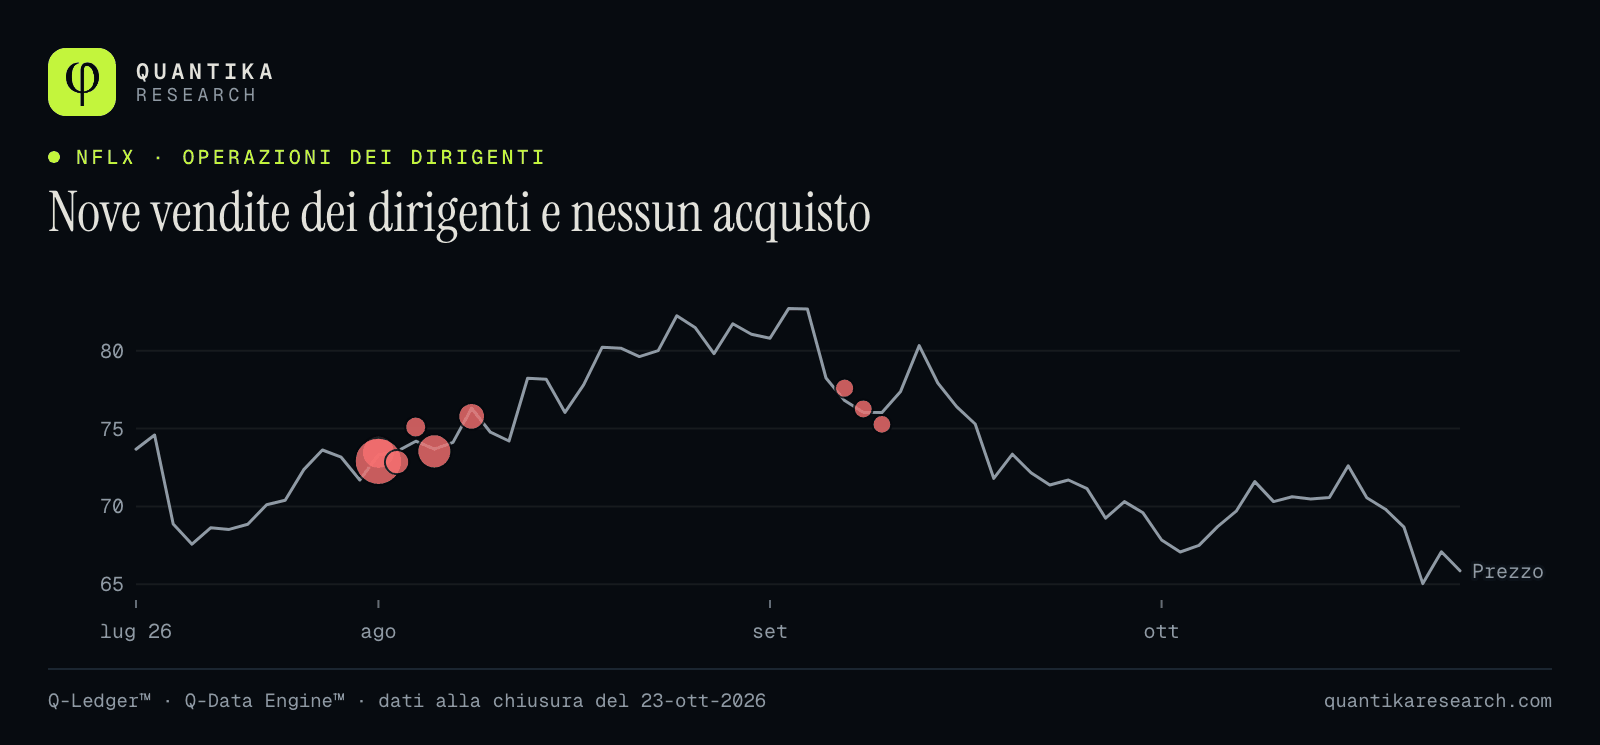
Quattro indicatori su un anno di sedute. Il VWAP è il prezzo medio al quale si sono scambiati i volumi in un periodo: se il prezzo è sotto, chi ha comprato in quel periodo è, in media, in perdita. L’RSI confronta la forza dei rialzi e dei ribassi recenti (sotto 30 si considera ipervenduto). Il MACD confronta due medie del prezzo e la sua linea di segnale.
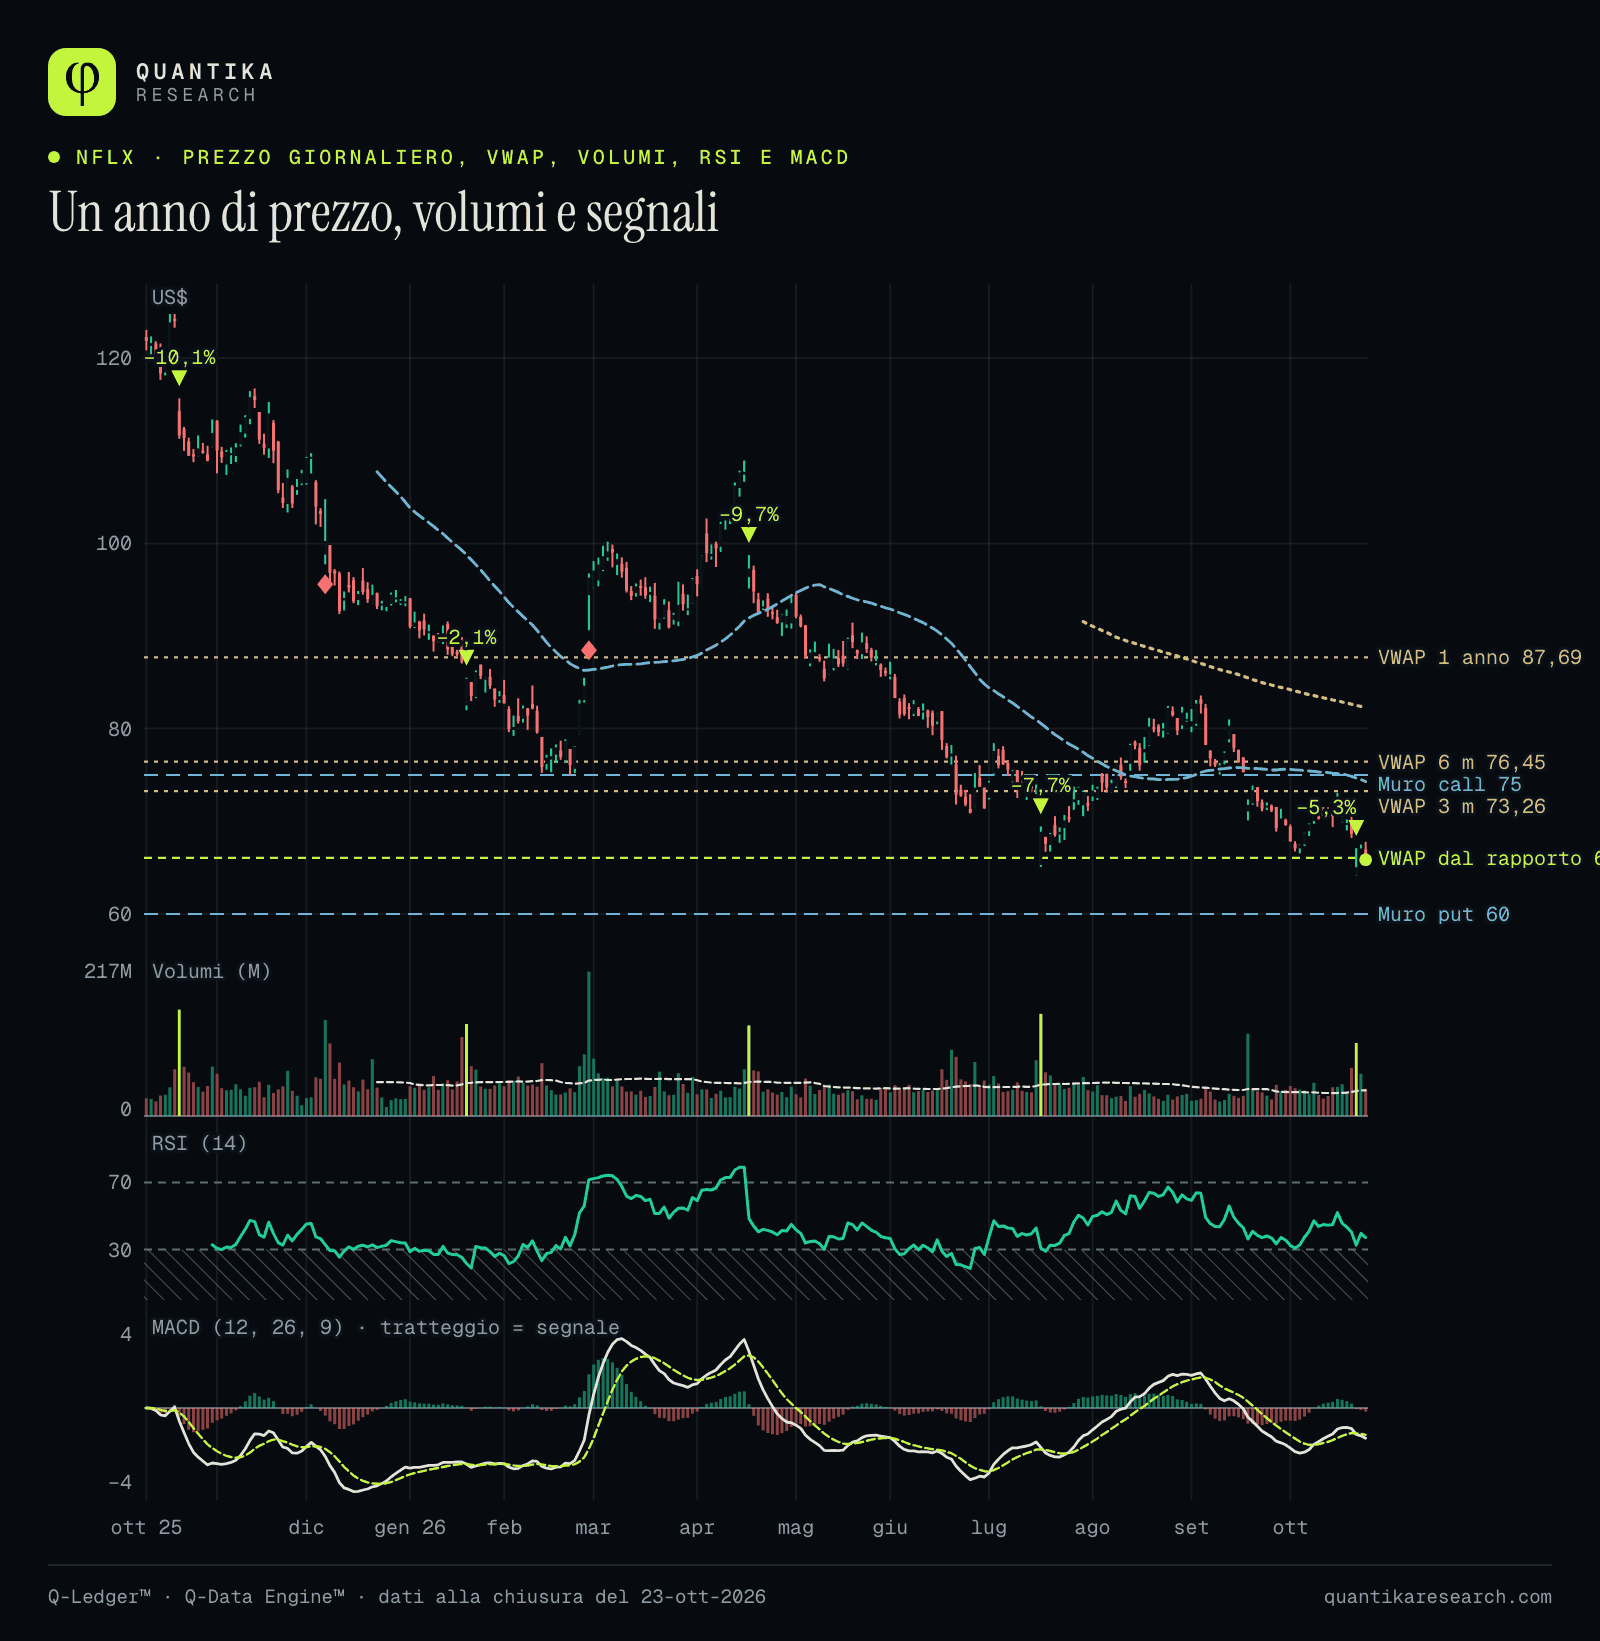
- Medie: il prezzo quota il 4,8 % sotto la media a 20 giorni (US$ 69,16), il 11,3 % sotto quella a 50 (US$ 74,27) e il 19,9 % sotto quella a 200 (US$ 82,27). Il minimo a 52 settimane (US$ 64,10) è del 21 ottobre e oggi è il 2,8 % sopra.
- VWAP: tutti sono sopra il prezzo. Chi ha comprato in media nell’ultimo anno è ≈ 25 % sotto; oggi il prezzo è appena sopra il VWAP successivo al rapporto (US$ 66,07).
- Volumi: il giorno del rapporto si sono scambiati 101 milioni di azioni, il minor volume di vendite degli ultimi cinque rapporti; venerdì, 37,9 milioni, sotto la media a 20 giorni (42,4). In 20 sedute il volume dei giorni di ribasso è stato 1,45 volte quello dei giorni di rialzo.
- RSI e MACD: RSI di 37,2, fuori dalla zona di ipervenduto; il minimo dell’anno è stato 18,8 (25 giugno). Il MACD (−1,74) è sotto il suo segnale (−1,53) dal 21 ottobre.
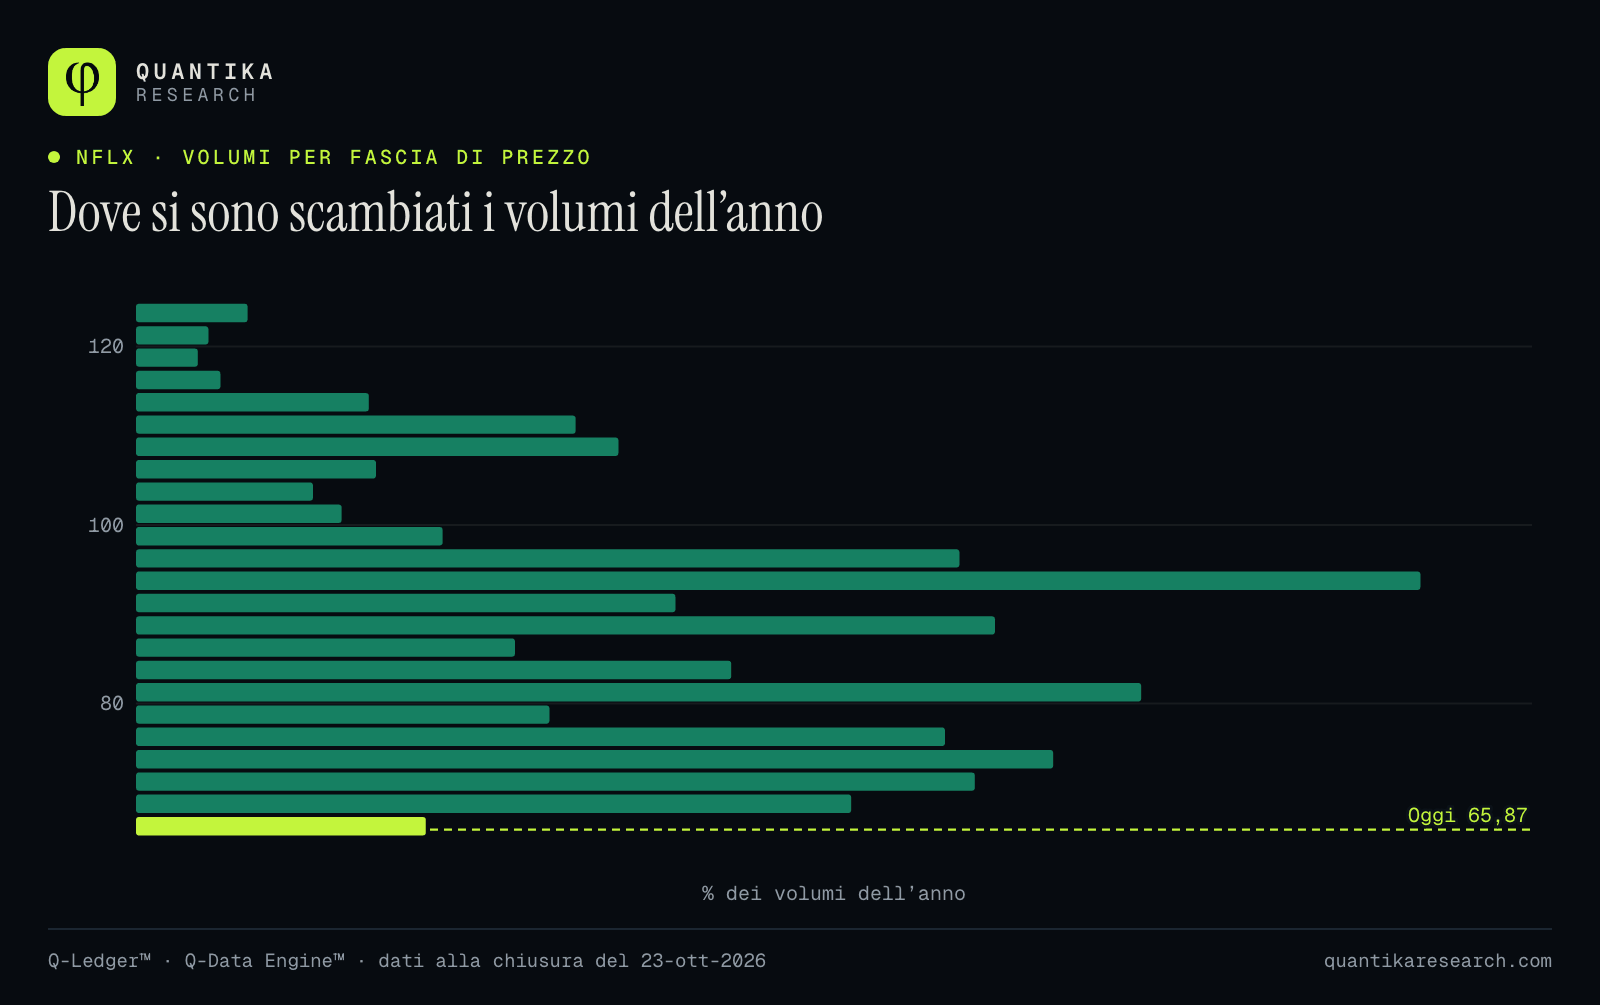
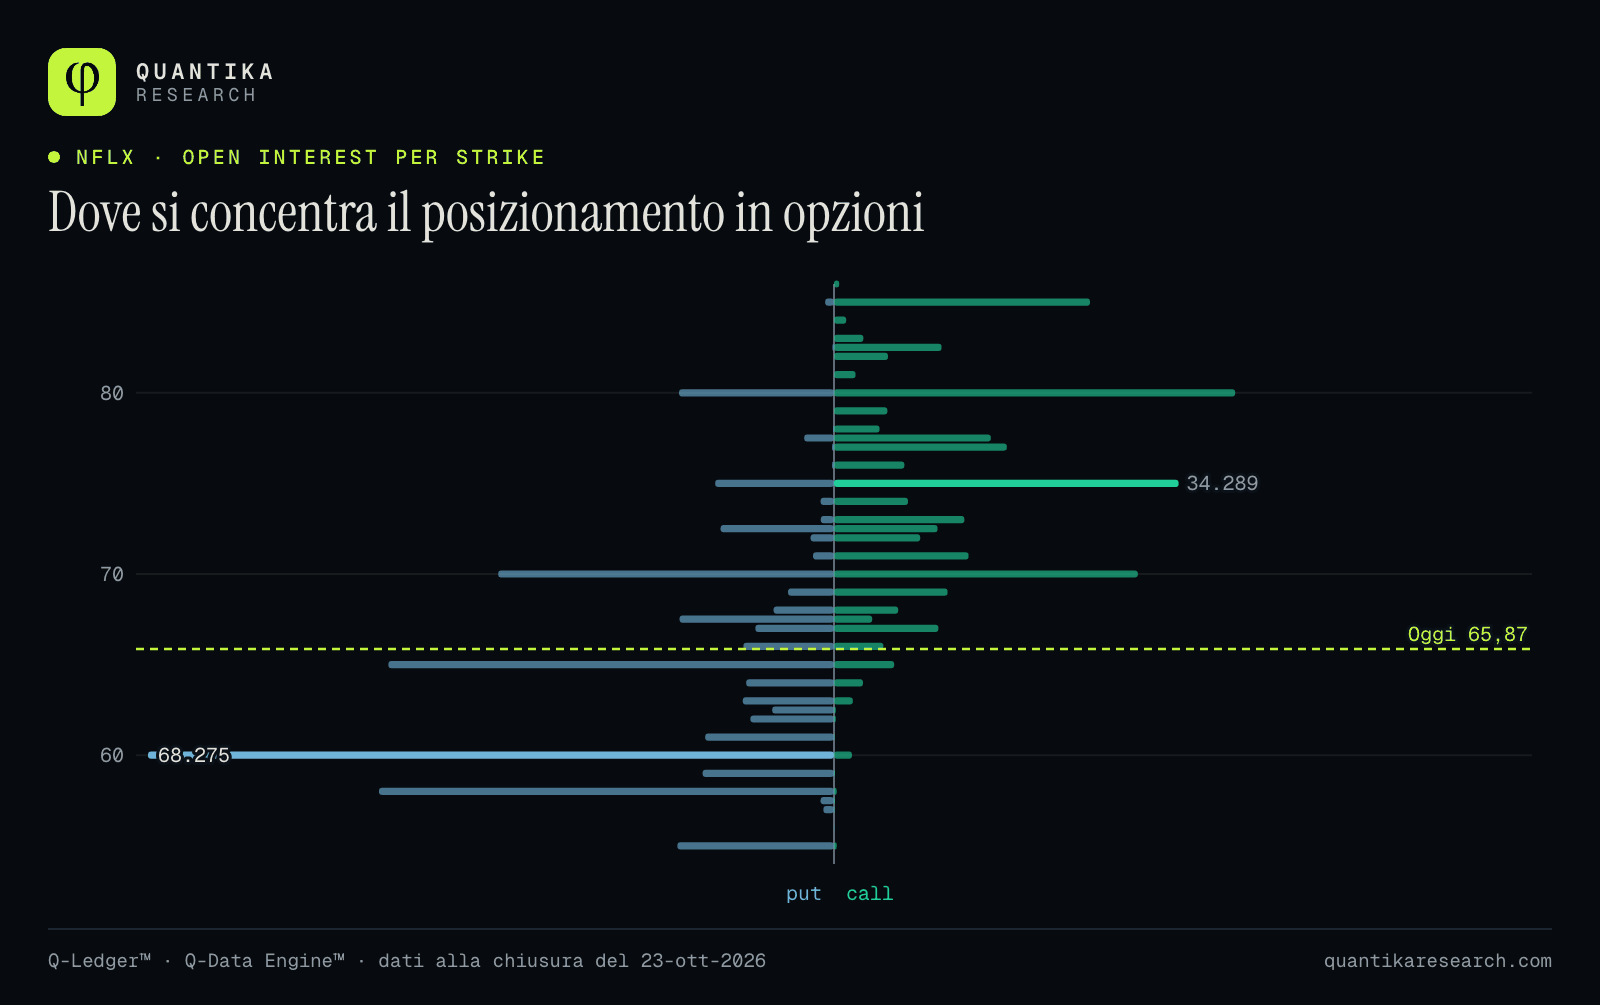
Questa settimana, con scadenza il 30 ottobre, ci sono 11.917 put a US$ 65 e 11.100 call a US$ 70. La volatilità implicita (31,1 %) è sotto quella realizzata (35,5 %): le opzioni non scontano panico. Con quella volatilità, l’intervallo atteso al 27 novembre (una deviazione standard, ≈ 68 % di probabilità) va da US$ 59,7 a US$ 72,0. Un muro di opzioni mostra dove si concentra il posizionamento: non è una previsione.
07Rispetto ai concorrenti
Netflix, Disney e Warner Bros. Discovery non pubblicano più il numero di abbonati†, quindi il confronto usa ciò che si può misurare: crescita, margini e valutazione, sugli ultimi 12 mesi riportati da ciascuna.
| Società | Prezzo | Capitalizzazione (mld US$) | P/E | EV/EBITDA | Ricavi 12 m | Margine EBITDA | Free cash flow / cap. | Debito netto / EBITDA | Prezzo 12 m |
|---|---|---|---|---|---|---|---|---|---|
| Netflix | US$ 65,86 | 274 | 18,8x (≈ 22x) | 17,6x | +14,7 % | 32,1 % | 4,1 % (≈ 3,3 %) | 0,4x | −40,9 % |
| Amazon | US$ 247,99 | 2.675 | 19,7x | 16,2x | +15,8 % | 21,8 % | −0,4 % | 0,4x | +12,2 % |
| Disney | US$ 112,50 | 194 | 23,1x | 9,6x | +4,6 % | 24,0 % | 4,3 % | 1,6x | −0,5 % |
| Roku | US$ 158,58 | 24 | 65,8x | 62,1x | +18,5 % | 6,6 % | 3,0 % | −5,8x | +61,4 % |
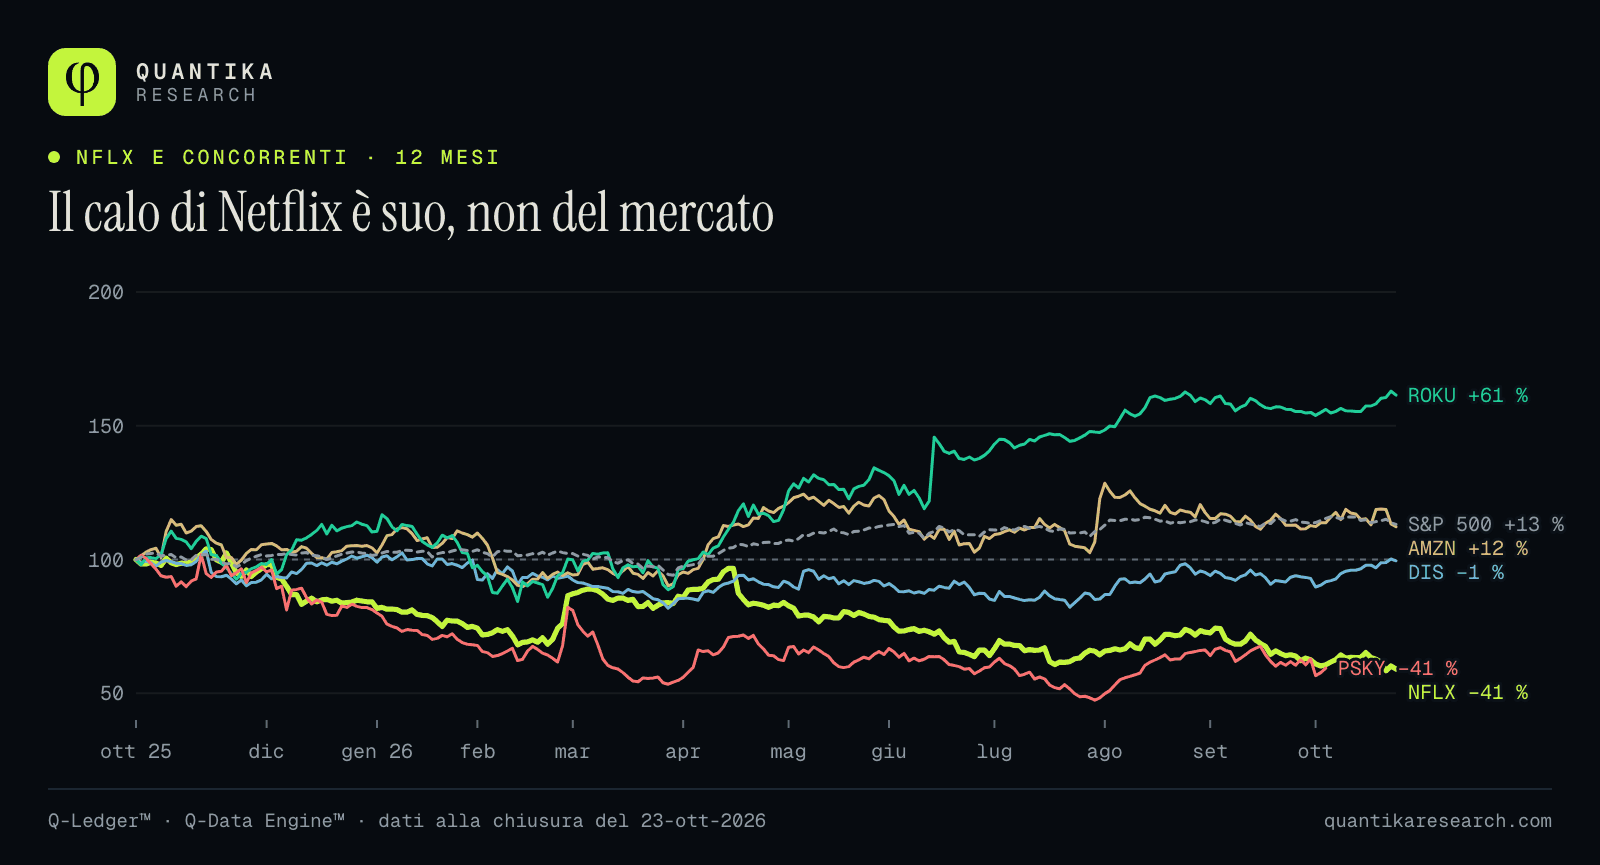
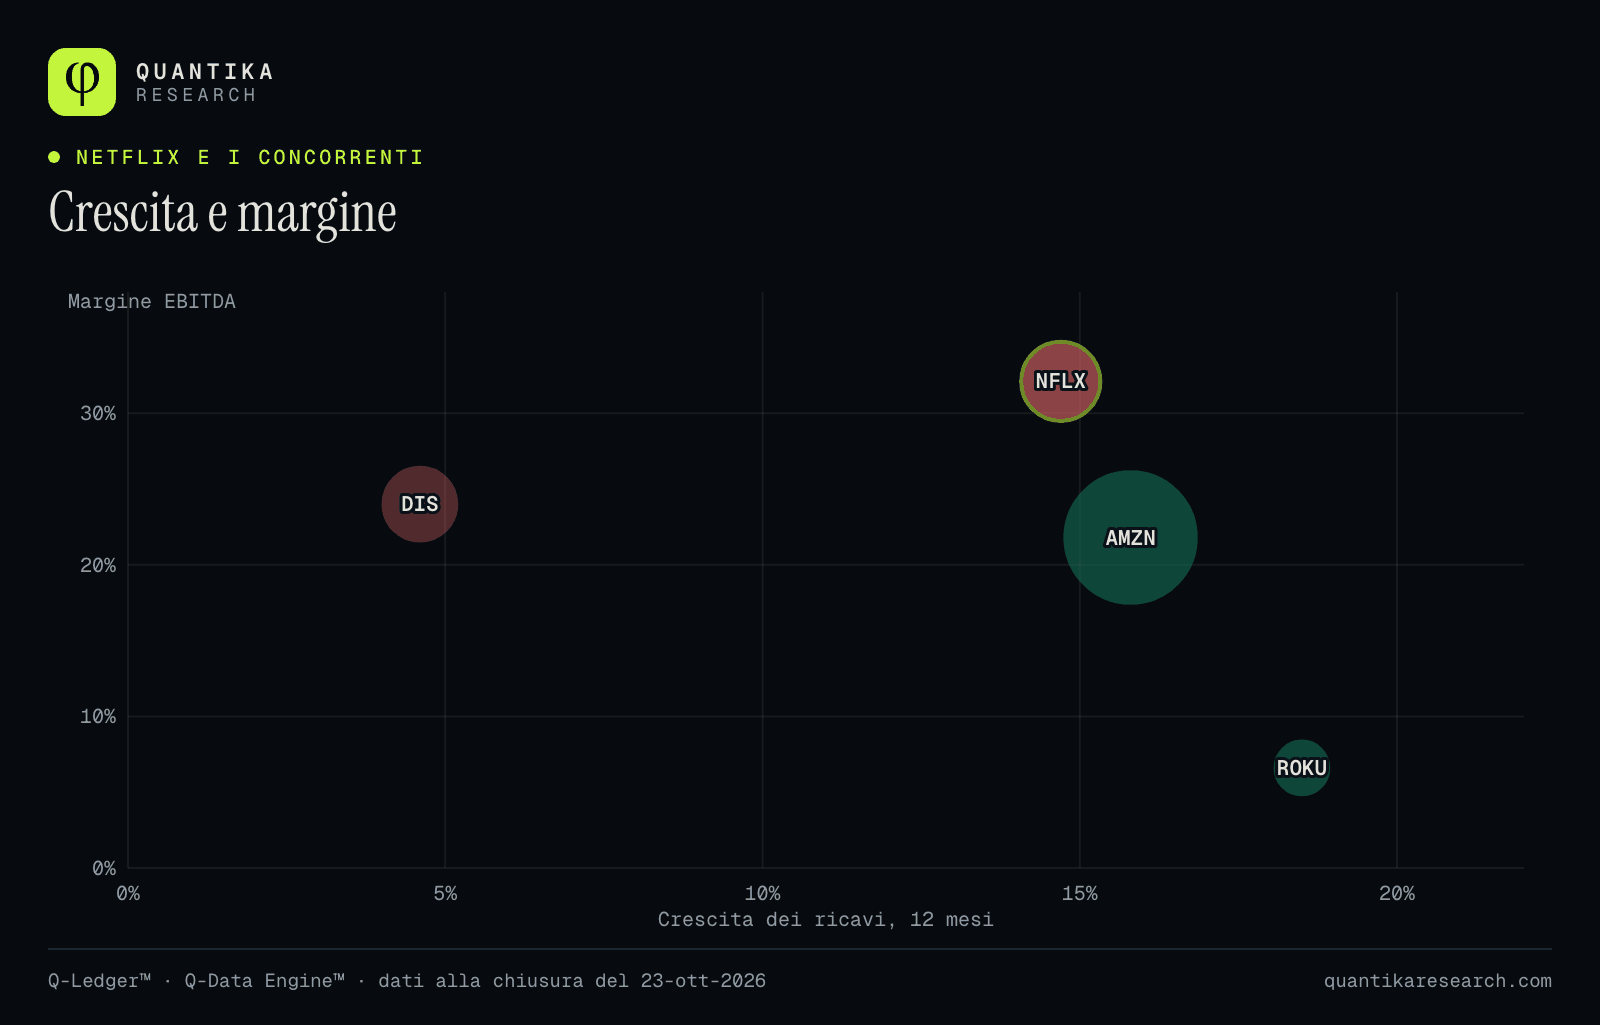
Rispetto a Disney, Netflix cresce 3,2 volte più velocemente (14,7 % contro 4,6 %), con un migliore margine EBITDA (32 % contro 24 %) e quasi lo stesso P/E (22x contro 23x). Disney costa meno sull’EBITDA (9,6x contro 17,6x), ma cresce poco e deve di più (1,6x di debito netto su EBITDA). Roku cresce più velocemente (18,5 %) con un margine EBITDA del 6,6 % e multipli di 62x EBITDA e 66x utile: il suo prezzo sconta già molto (+61 % in 12 mesi).
Paramount Skydance è scesa del 41 % in 12 mesi. Secondo il suo rapporto del 2T26, ha 81,6 milioni di abbonati a Paramount+, ricavi trimestrali di US$ 6,9 miliardi, utile netto di US$ 41 milioni e una guidance di EBITDA rettificato di US$ 3,8–3,9 miliardi per il 2026†. Cerca di assorbire Warner Bros. Discovery, che quota a US$ 30,99, ancorata ai US$ 31 dell’offerta: non dà alcun segnale di valutazione. La fusione proposta, con l’esame regolatorio ancora aperto, unirebbe Paramount+ e HBO Max in un concorrente più grande e molto indebitato.
Prime Video (Amazon)†
Amazon non dettaglia Prime Video nei suoi bilanci, quindi non può essere valutato separatamente con dati pubblici. I ricavi da video digitale sono compresi in «servizi in abbonamento» (≈ US$ 49,6 miliardi nel 2025, +12 %), che mescola l’abbonamento Prime con spedizioni, musica e libri. La sua spesa in contenuti video e musica è stata ≈ US$ 22,4 miliardi nel 2025 (+10 %), con musica e diritti sportivi, pari al 3,1 % delle sue vendite; gli analisti stimano ≈ US$ 2,1 miliardi di pubblicità di Prime Video nel 2026. Amazon nel suo insieme quota a 19,7x l’utile e 16,2x l’EBITDA; Netflix, che fa solo streaming, a ≈ 22x e 17,6x.
08Cosa seguire in Netflix e nei concorrenti
Ciò che Netflix ha già pubblicato fissa un elenco di cifre da guardare quando riporteranno le altre. Non sono previsioni: sono le domande che i conti di Netflix lasciano aperte per aziende che competono per lo stesso pubblico e la stessa pubblicità.
| Cosa guardare | Cosa ha già mostrato Netflix | Dove vederlo nelle comparabili |
|---|---|---|
| Crescita dei ricavi | Netflix: da 17,2 % a 11,8 % in un anno; guidance del 4T ≈ 11,5 % | Amazon (15,8 % a giugno), Roku (18,5 %) e Disney (4,6 %) |
| Pubblicità | Netflix ha ridotto l’obiettivo 2026 da ≈ US$ 3.000 a ≈ 2.700 milioni per un lancio più lento | Ricavi di piattaforma di Roku e pubblicità di Amazon (include Prime Video) |
| Margine | Netflix: 34,6 % nel 3T e guidance del 26,0 % per il 4T, con ≈ 1,2 punti da un taglio di ≈ 6 % del personale | Margine EBITDA di partenza: Amazon 21,8 %, Disney 24,0 %, Roku 6,6 % |
| Contenuti | Netflix ha investito US$ 1,17 in contanti per ogni dollaro di ammortamento in nove mesi | Amazon: spesa in video e musica ≈ US$ 22,4 miliardi nel 2025†; Disney: spesa in contenuti nel suo rapporto |
| Ritorno di capitale | Riacquisti pari al 4,7 % del valore in 12 mesi, più del free cash flow ricorrente | Free cash flow / cap.: Disney 4,3 %, Roku 3,0 %, Amazon −0,4 % |
| Date | Netflix: rapporto del 4T a gennaio 2027 | Amazon e Roku: 29 ottobre; Disney: 12 novembre (date stimate) |
Cosa questi dati non spiegano: cosa farà il prezzo del titolo nelle prossime settimane o mesi; se la crescita continuerà a calare o si stabilizzerà (la guidance copre un trimestre); come reagirà il mercato al rapporto del 4T (cinque volte su cinque è stato in ribasso, ma questo descrive il passato); se la fusione tra Paramount e Warner Bros. Discovery si concretizza; e cosa sia adatto a ciascun lettore, che dipende dalla sua situazione, dal suo orizzonte e dalla sua tolleranza al rischio.
Fonti
- Rapporti annuali e trimestrali di Netflix, Inc. e comunicati sui risultati del 3T 2025 e del 3T 2026Origine delle cifre di conto economico, flusso di cassa, bilancio, riacquisti e guidance. Cifre in milioni di dollari, arrotondate.
- Rapporti annuali e trimestrali di Amazon, Disney e RokuUltimi 12 mesi riportati di ciascuna: Amazon e Roku a giugno 2026, Disney a giugno 2026 (il suo anno fiscale chiude a settembre).
- Q-Ledger™, Q-Pulse™, Q-Forensics™ e Q-Data Engine™ di Quantika ResearchEstrazione delle cifre da quei rapporti, indicatori di qualità, e prezzi, volumi e posizionamento in opzioni alla chiusura del 23 ottobre 2026.
- † Cifre di terze partiRapporto del 2T26 di Paramount Skydance e il suo documento di fusione con Warner Bros. Discovery (commissione di US$ 2,8 miliardi, offerta di US$ 31 per azione); rapporto annuale 2025 di Amazon; stime degli analisti sulla pubblicità di Prime Video; consenso sull’utile per azione citato dalla stampa finanziaria; e la decisione di Netflix, Disney e Warner Bros. Discovery di non pubblicare più gli abbonati.
Nota di metodo
Cifre in milioni di dollari, arrotondate; per l’arrotondamento, una somma può differire di un milione. Il simbolo ≈ segna stime proprie: l’utile una tantum di ≈ US$ 2,8 miliardi viene tolto con un’imposta del 21 % (≈ US$ 2,2 miliardi al netto) e il P/E «ricorrente» usa ≈ 4.200 milioni di azioni medie. Il P/E di un anno fa usa l’utile riportato allora. Prezzi e volumi sono alla chiusura del 23 ottobre 2026. Un muro di opzioni mostra dove si concentra il posizionamento: non è una previsione. Quantika Research e il suo autore possono detenere posizioni nei titoli menzionati. Nulla in questo rapporto è una raccomandazione di investimento.