 Netflix$NFLX
Netflix tras su reporte del 3T 2026: más margen, menos crecimiento y un múltiplo a la mitad
Netflix reportó el 20 de octubre un trimestre con más utilidad pero menos crecimiento y una guía de margen más baja, y su acción cayó. Este informe lee sus cuentas, su precio y sus comparables sin concluir nada sobre lo que hará la acción.
Cuando una empresa supera lo esperado y su acción cae, la explicación no está en el trimestre: está en lo que la empresa dijo del siguiente y en lo que el mercado pagaba antes. Este informe junta en una sola lectura las cifras que Netflix publicó, el recorrido de su precio y la comparación con sus pares más cercanos.
01Lo que dicen los datos
Netflix superó lo esperado en utilidad y su acción cayó 5,3 % al día siguiente: la reacción se explica por lo que la empresa espera de los próximos meses, no por el trimestre. Tres lecturas de las cifras, ninguna un veredicto:
- El negocio crece y gana más; el precio, no. En 12 meses el precio bajó 41 % y la utilidad operativa subió 23 %: el P/E pasó de ≈ 45x a ≈ 22x la utilidad recurrente. El margen EBITDA es de 32 % y la deuda neta equivale a 0,4x el EBITDA.
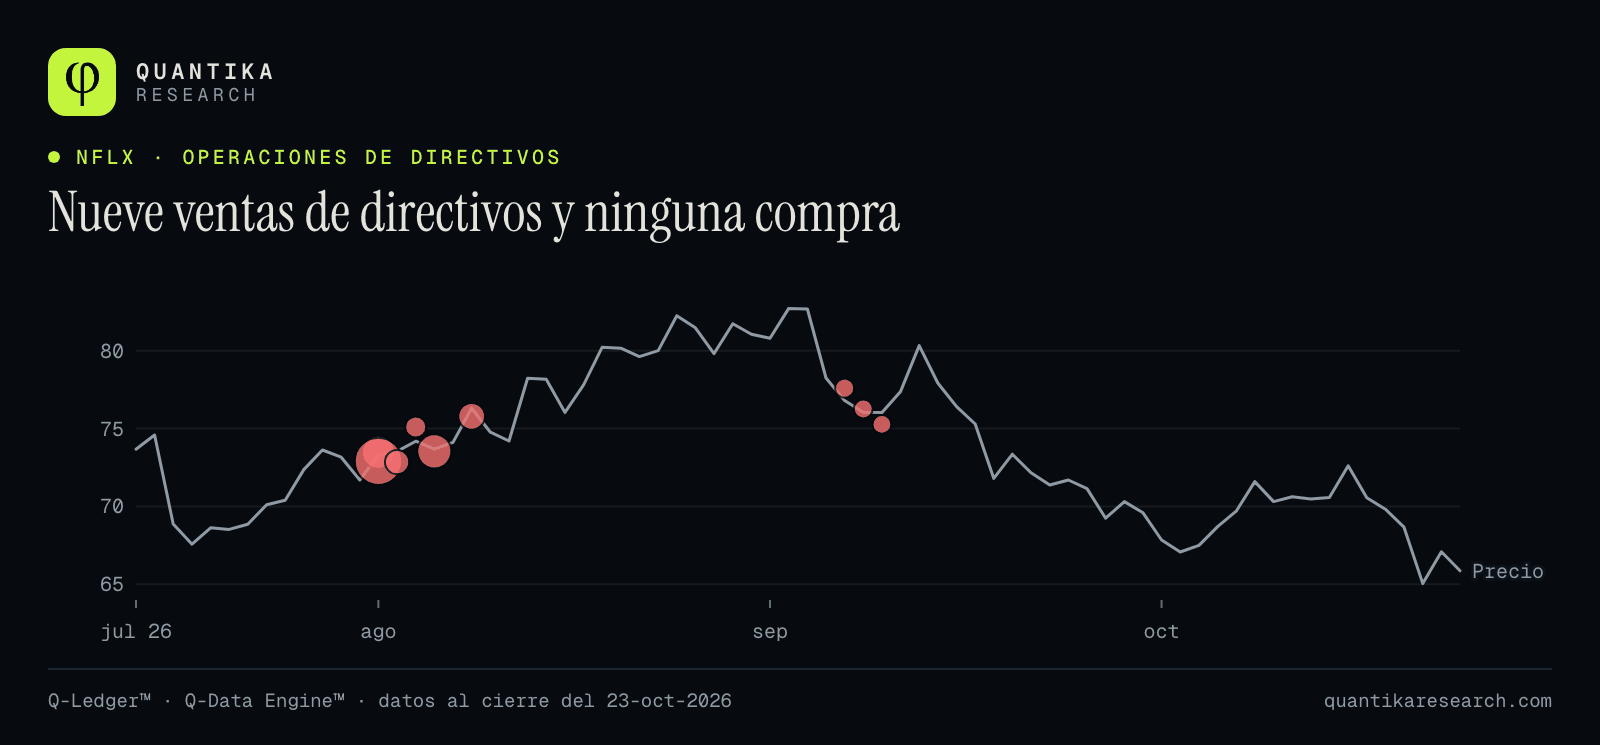
- El ritmo se enfría. Los ingresos crecieron 11,8 % en el 3T (17,2 % un año antes), la meta de publicidad bajó y la guía del 4T trae menos margen. Cinco reportes seguidos cerraron a la baja al día siguiente (promedio −7,0 %).
- El precio está en una zona de mínimos. Cotiza bajo sus promedios de 20, 50 y 200 días y bajo todos los VWAP; el RSI (37) no está en sobreventa y el MACD sigue por debajo de su señal.
Este informe describe lo ocurrido y el estado actual de las cifras. No dice qué hará la acción: esa lectura y la decisión son del lector.
02El reporte del 20 de octubre
Netflix reportó ingresos de US$ 12.874 millones (+11,8 % anual), utilidad operativa de US$ 4.459 millones y utilidad por acción diluida de US$ 0,87, frente a US$ 0,59 un año antes. La utilidad por acción superó el consenso (≈ US$ 0,82 a 0,83)† y los ingresos coincidieron con lo previsto.
| Concepto | 3T 2026 | 3T 2025 | Variación |
|---|---|---|---|
| Ingresos | 12.874 | 11.510 | +11,8 % |
| Utilidad operativa | 4.459 | 3.248 | +37,3 % |
| Margen operativo | 34,6 % | 28,2 % * | +6,4 puntos |
| Utilidad neta | 3.664 | 2.547 | +43,9 % |
| Utilidad por acción diluida (US$) | 0,87 | 0,59 | +47 % |
| Flujo libre | 2.884 | 2.661 | +8,4 % |
| Recompra de acciones | 4.797 | 1.857 | +158 % |
La reacción se explica por la guía y no por el trimestre. La meta de ingresos publicitarios de 2026 bajó de ≈ US$ 3.000 a ≈ 2.700 millones por un despliegue más lento de las herramientas; el margen previsto para el 4T es de 26,0 % (24,5 % un año antes) e incluye ≈ 1,2 puntos por reducir ≈ 6 % de la plantilla; la utilidad por acción prevista para el 4T (US$ 0,67) quedó bajo el consenso (≈ US$ 0,73)†; y el flujo libre previsto para 2026 bajó de ≈ US$ 12.500 a ≈ 12.000 millones.
| Concepto | 4T 2026 | Año 2026 |
|---|---|---|
| Ingresos | 13.442 (+12 %) | 51.100 (+13 %) |
| Margen operativo | 26,0 % | 31,5 % |
| Utilidad por acción diluida (US$) | 0,67 | no informa |
| Flujo libre | — | ≈ 12.000 (antes ≈ 12.500) |
| Ingresos por publicidad | — | ≈ 2.700 (antes ≈ 3.000) |
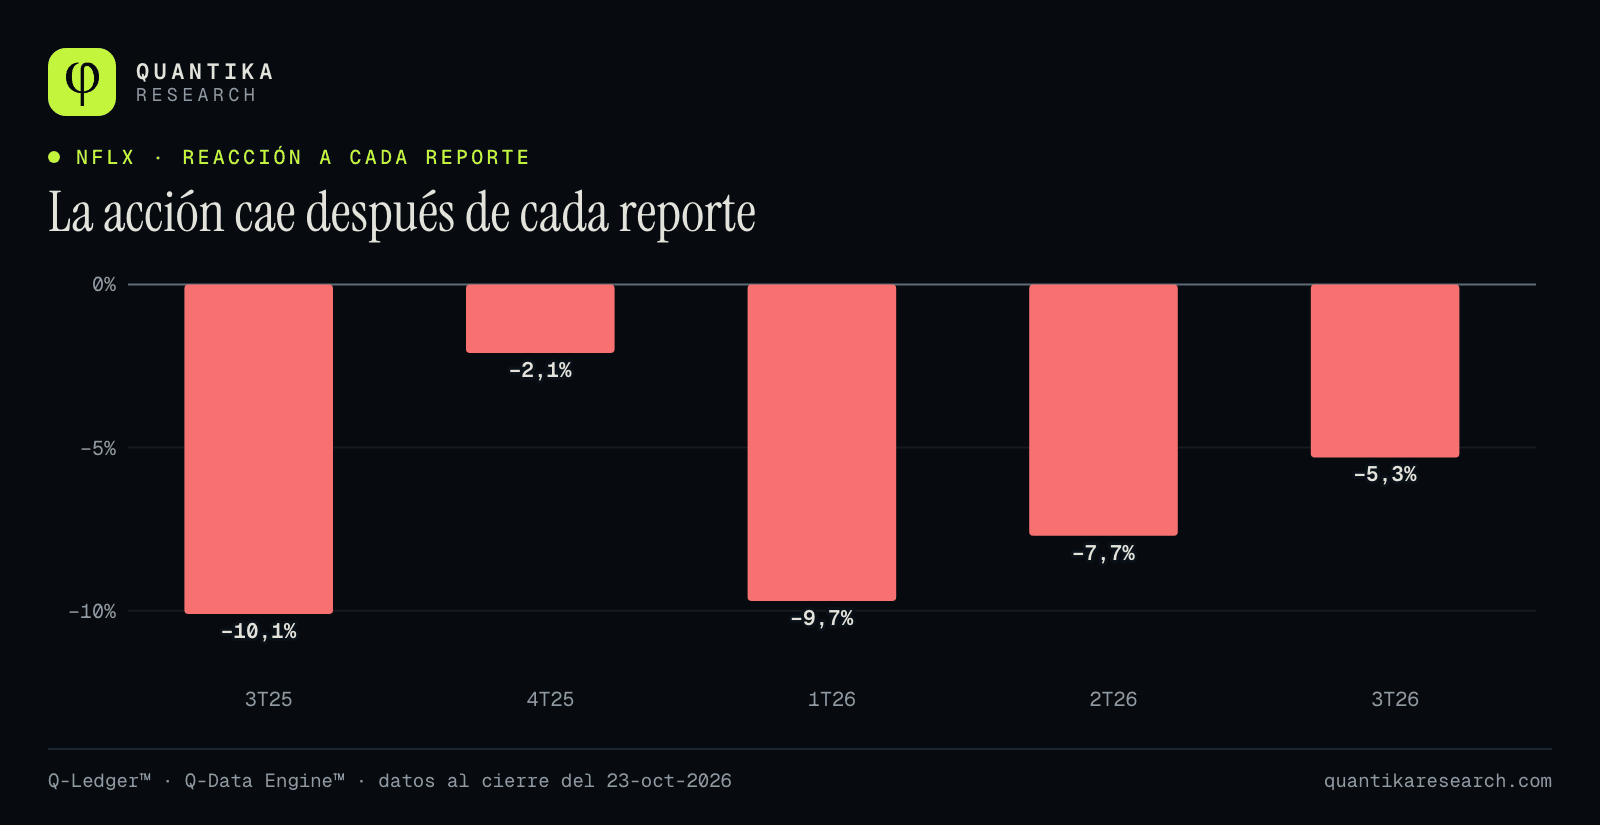
Es la quinta caída consecutiva al día siguiente de un reporte (promedio −7,0 %). La de octubre fue la más suave y la de menor volumen vendedor: 101 millones de acciones frente a 126 a 148 millones en las otras cuatro. Describe el pasado: no dice cómo reaccionará el próximo.
03El negocio: a dónde va cada dólar
De cada 100 dólares de ingresos de los últimos 12 meses, 49 se van en el costo de ingresos, 19 en tecnología, mercadeo y administración y 31 quedan como utilidad operativa. La utilidad neta (29,7 por cada 100) queda cerca de la operativa porque la comisión única compensa los intereses y los impuestos.
El crecimiento anual pasó de 17,2 % a 11,8 % en un año y la guía del 4T implica ≈ 11,5 %. La desaceleración es ordenada —la empresa dice que la cancelación de suscripciones mejoró—, pero es lo que hoy pesa más en el múltiplo.
El 34,6 % del 3T luce mucho mejor que el 28,2 % del año anterior, pero esa comparación engaña: el 3T25 incluyó el cargo de Brasil y, sin él, la mejora real es de ≈ 1 punto. Para 2026 la empresa prevé 31,5 %, frente a 30,9 % de 2025 sin el cargo (+0,6 puntos): la expansión de márgenes que impulsó las utilidades entre 2023 y 2025 se está frenando.
04Utilidad, caja y balance
En el 1T26 Netflix registró una ganancia única de ≈ US$ 2,8 mil millones antes de impuestos: la comisión que pagó Paramount cuando Netflix retiró su oferta por Warner Bros. Discovery†. Esa ganancia entra en la utilidad neta y también en el flujo operativo del trimestre, que casi se duplicó (de US$ 2.789 a 5.290 millones). Por eso el P/E y el rendimiento de flujo libre que muestran los indicadores automáticos lucen mejor que los recurrentes.
| Concepto | Reportado | Recurrente ≈ |
|---|---|---|
| Utilidad neta, 12 meses | US$ 14,8 mil millones | ≈ US$ 12,6 mil millones |
| Utilidad por acción básica | US$ 3,51 | ≈ US$ 2,98 |
| P/E | 18,8x | ≈ 22x |
| Flujo libre, 12 meses | US$ 11,4 mil millones | ≈ US$ 9,2 mil millones |
| Rendimiento de flujo libre | 4,1 % | ≈ 3,3 % |
En 12 meses Netflix recompró US$ 12,9 mil millones en acciones (4,7 % de su valor en bolsa), más que el flujo libre recurrente, y el 3T26 fue su mayor trimestre de recompras (US$ 4,8 mil millones); le quedan US$ 22,3 mil millones autorizados. Las acciones diluidas bajaron 4,2 % en dos años (4.379 a 4.195 millones).
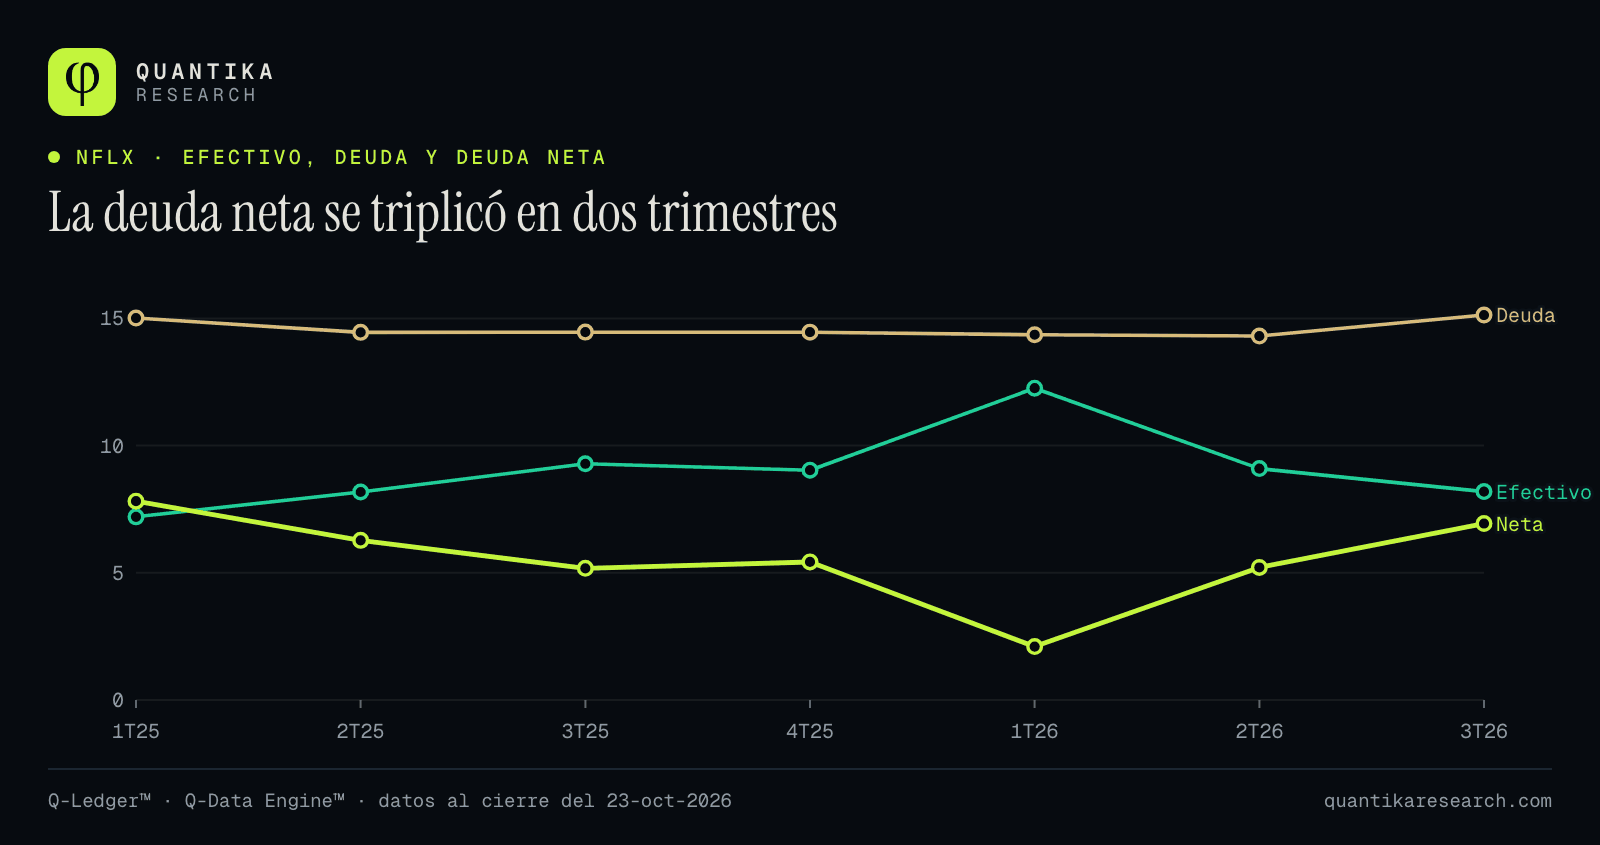
Como el ritmo de recompras superó el flujo libre recurrente, la deuda neta subió de US$ 2,1 mil millones (mar-26) a US$ 6,9 mil millones (sep-26). Aun así el balance es holgado: deuda neta de 0,4x el EBITDA, puntaje de solidez Piotroski de 7 sobre 9 y Z de Altman de 8,4 (la zona segura empieza en 3). En contenido invirtió US$ 1,17 en efectivo por cada dólar de amortización en nueve meses y, en el 3T, facturó US$ 2,50 por cada dólar invertido.
| Resultado | Criterios |
|---|---|
| Cumplen | Utilidad neta positiva · flujo operativo positivo · ROA mejoró · apalancamiento de largo plazo disminuyó · sin dilución de acciones · margen bruto mejoró · rotación de activos mejoró |
| No cumplen | Flujo operativo mayor que la utilidad neta · razón corriente mejoró |
05Valoración: el múltiplo se partió a la mitad
Al precio de cierre del 23 de octubre, Netflix cotiza a 18,8x su utilidad de 12 meses, o ≈ 22x la utilidad recurrente, y a 17,6x su EBITDA. Hace un año el P/E era de ≈ 45x. En ese lapso el precio bajó 41 % mientras la utilidad operativa de 12 meses subió 23 %, de US$ 12,6 mil millones a US$ 15,6 mil millones: la caída vino del múltiplo y no de las ganancias.
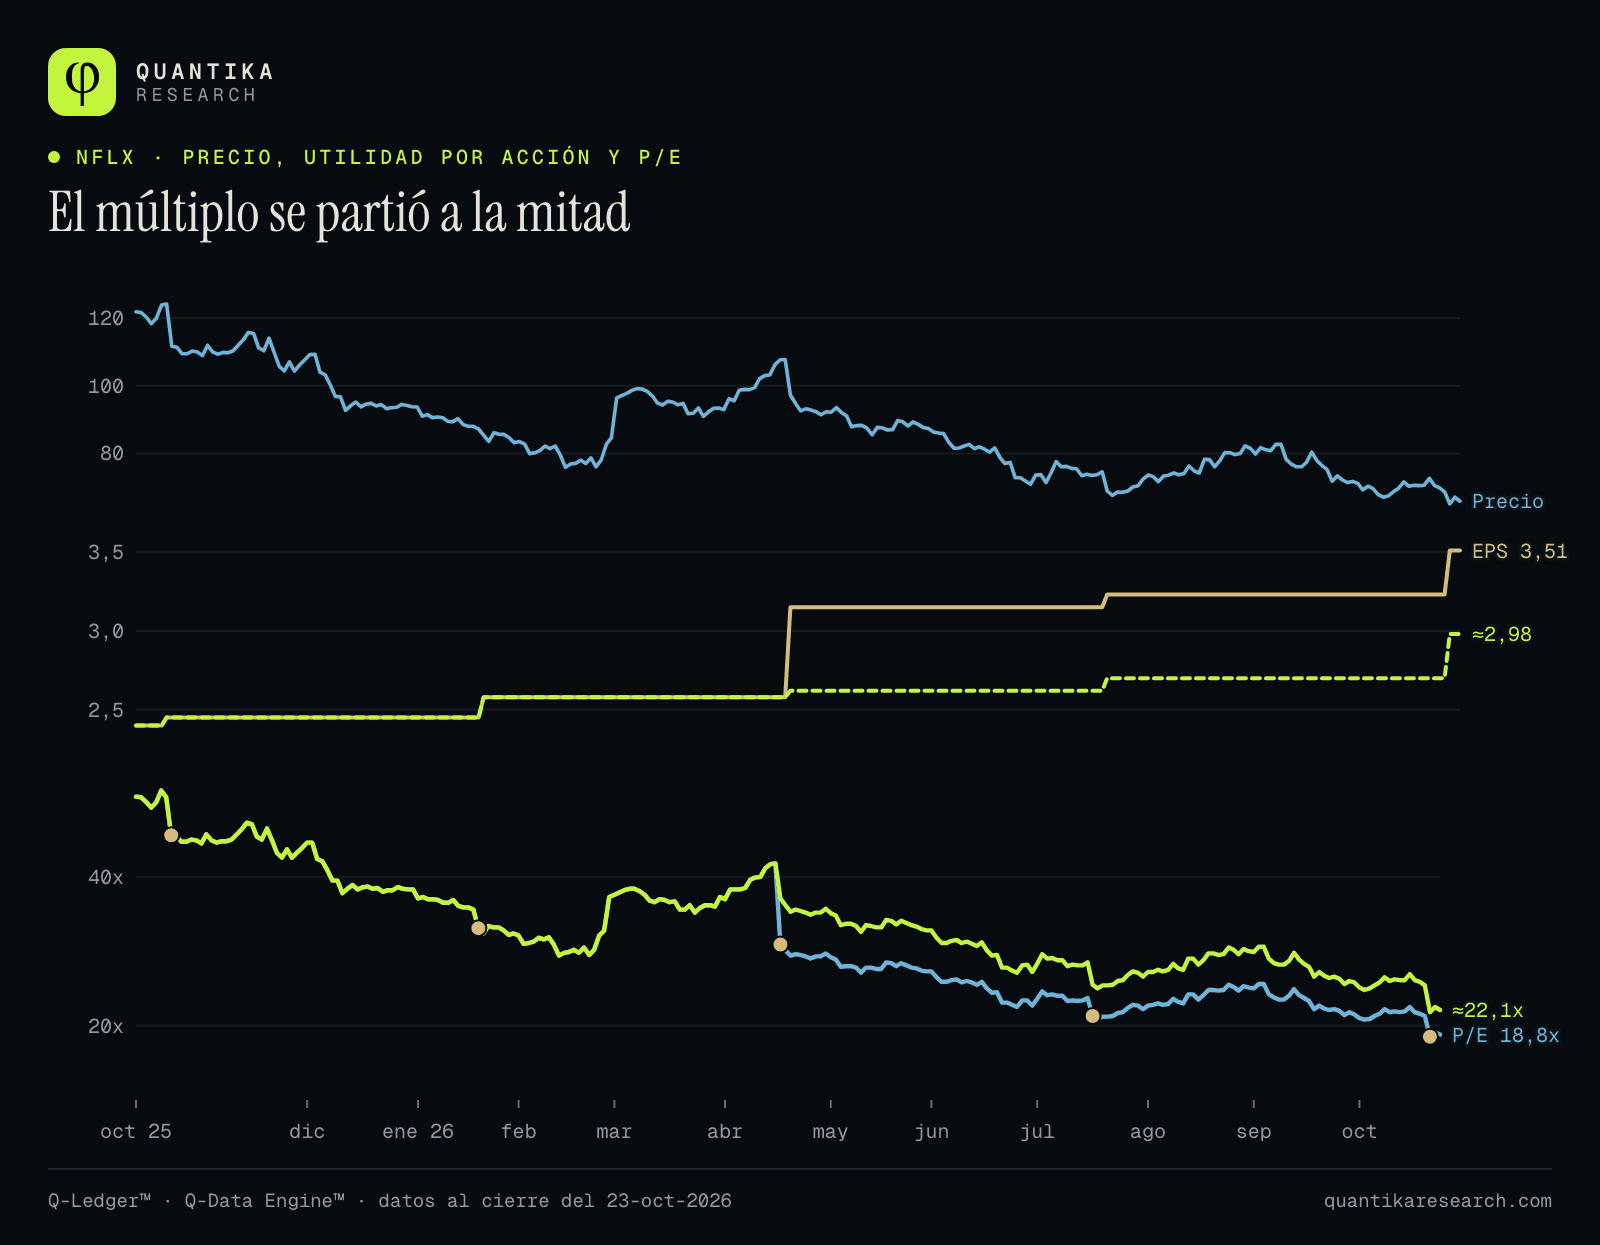
El múltiplo resume lo que el mercado espera del crecimiento: menos crecimiento esperado, menos años de utilidad pagados. No dice si el precio actual es alto o bajo; dice que es la mitad de lo que era frente a las mismas cuentas.
| Múltiplo | Hoy |
|---|---|
| P/E (utilidad de 12 meses) | 18,8x · ≈ 22x recurrente |
| P/valor en libros | 9,3x |
| P/ventas | 5,5x |
| Valor de empresa / ventas | 5,7x |
| Valor de empresa / EBITDA | 17,6x |
| P/flujo libre | 24,1x |
| Rendimiento de utilidad (E/P) | 5,3 % |
| Rendimiento de flujo libre | 4,1 % · ≈ 3,3 % recurrente |
06Precio, volumen y posicionamiento
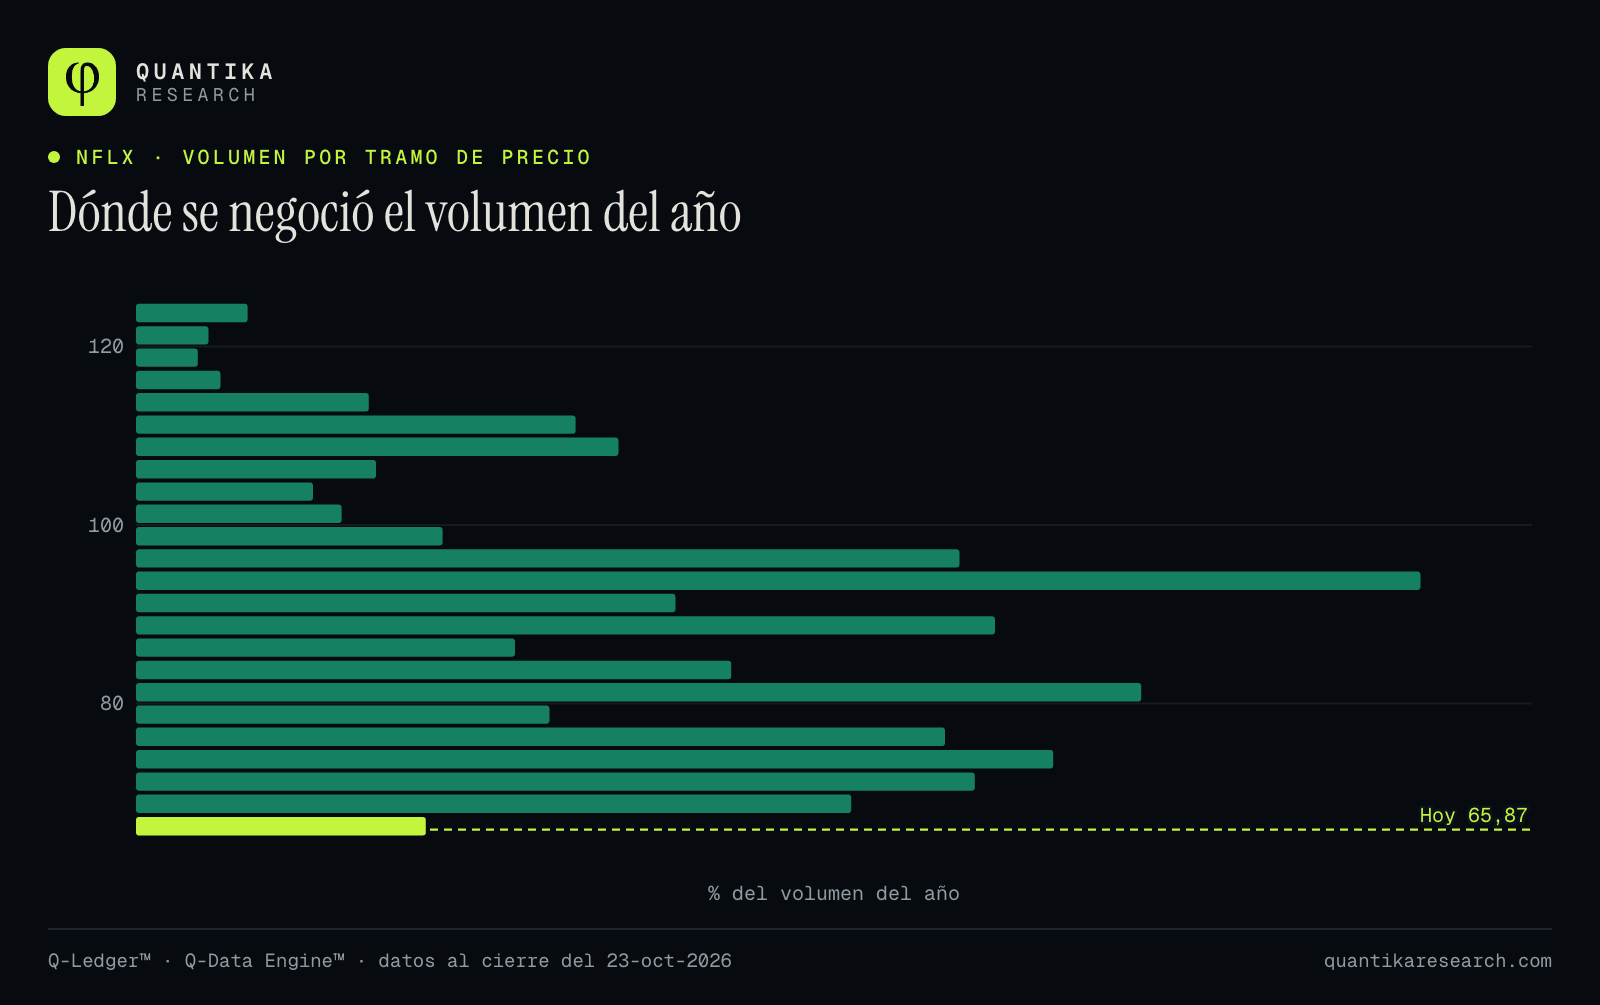
Cuatro indicadores sobre un año de sesiones. El VWAP es el precio promedio al que se negoció el volumen en un período: si el precio está debajo, quien compró en ese período está, en promedio, con pérdida. El RSI compara la fuerza de las alzas y de las bajas recientes (bajo 30 se considera sobreventa). El MACD compara dos promedios del precio y su línea de señal.
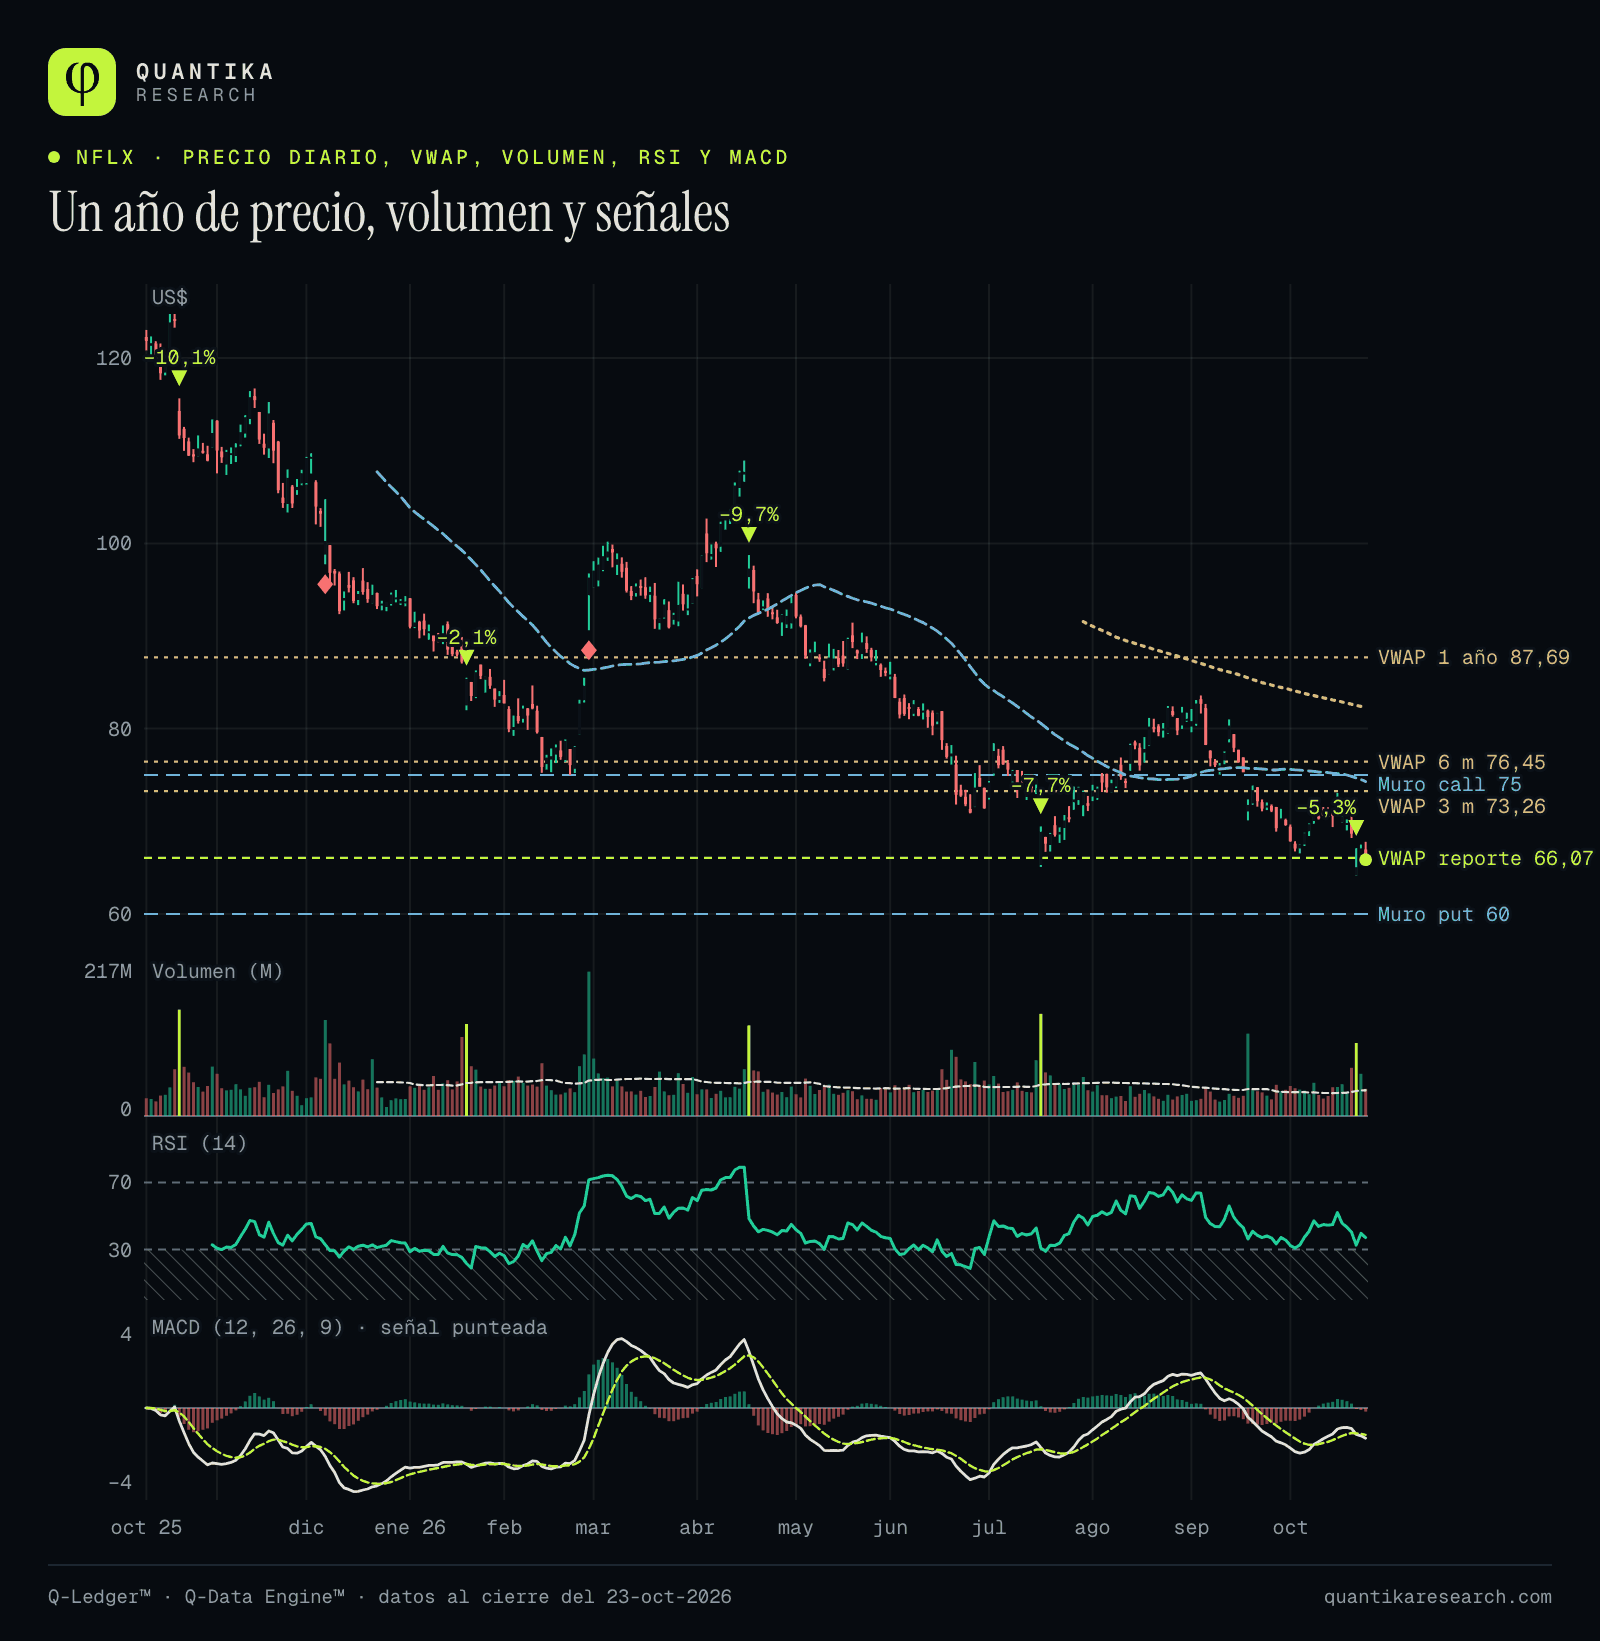
- Promedios: el precio cotiza 4,8 % bajo su promedio de 20 días (US$ 69,16), 11,3 % bajo el de 50 días (US$ 74,27) y 19,9 % bajo el de 200 días (US$ 82,27). El mínimo de 52 semanas (US$ 64,10) fue el 21 de octubre y hoy está 2,8 % encima.
- VWAP: todos están sobre el precio. Quien compró en promedio durante el último año está ≈ 25 % abajo; hoy el precio está justo sobre el VWAP posterior al reporte (US$ 66,07).
- Volumen: el día del reporte se negociaron 101 millones de acciones, el menor volumen vendedor de los últimos cinco reportes; el viernes, 37,9 millones, bajo el promedio de 20 días (42,4). En 20 sesiones el volumen de los días de baja fue 1,45 veces el de los de alza.
- RSI y MACD: RSI de 37,2, fuera de la zona de sobreventa; su mínimo del año fue 18,8 (25 de junio). El MACD (−1,74) está bajo su señal (−1,53) desde el 21 de octubre.
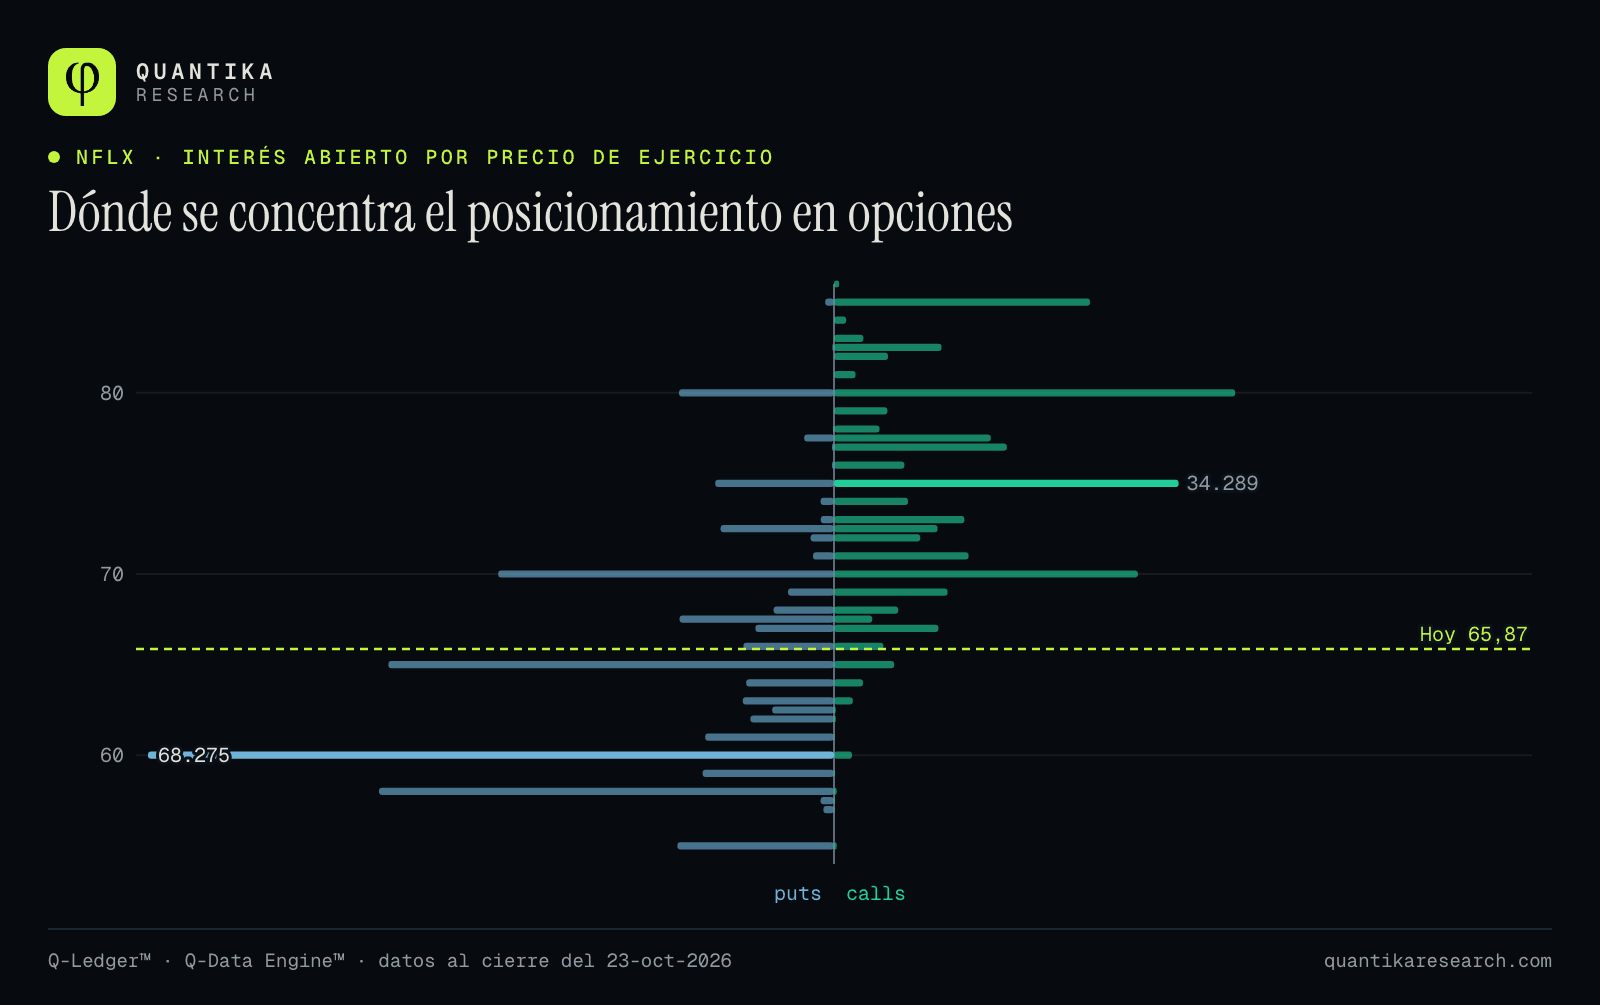
Esta semana, con vencimiento el 30 de octubre, hay 11.917 puts en US$ 65 y 11.100 calls en US$ 70. La volatilidad implícita (31,1 %) está bajo la realizada (35,5 %): las opciones no descuentan pánico. Con esa volatilidad, el rango esperado al 27 de noviembre (una desviación estándar, ≈ 68 % de probabilidad) va de US$ 59,7 a US$ 72,0. Un muro de opciones muestra dónde se concentra el posicionamiento: no es un pronóstico.
07Frente a sus competidores
Netflix, Disney y Warner Bros. Discovery ya no publican su número de suscriptores†, así que la comparación usa lo que sí se puede medir: crecimiento, márgenes y valoración, con los últimos 12 meses reportados de cada empresa.
| Empresa | Precio | Valor en bolsa (mil M US$) | P/E | EV/EBITDA | Ingresos 12 m | Margen EBITDA | Flujo libre / valor | Deuda neta / EBITDA | Precio 12 m |
|---|---|---|---|---|---|---|---|---|---|
| Netflix | US$ 65,86 | 274 | 18,8x (≈ 22x) | 17,6x | +14,7 % | 32,1 % | 4,1 % (≈ 3,3 %) | 0,4x | −40,9 % |
| Amazon | US$ 247,99 | 2.675 | 19,7x | 16,2x | +15,8 % | 21,8 % | −0,4 % | 0,4x | +12,2 % |
| Disney | US$ 112,50 | 194 | 23,1x | 9,6x | +4,6 % | 24,0 % | 4,3 % | 1,6x | −0,5 % |
| Roku | US$ 158,58 | 24 | 65,8x | 62,1x | +18,5 % | 6,6 % | 3,0 % | −5,8x | +61,4 % |
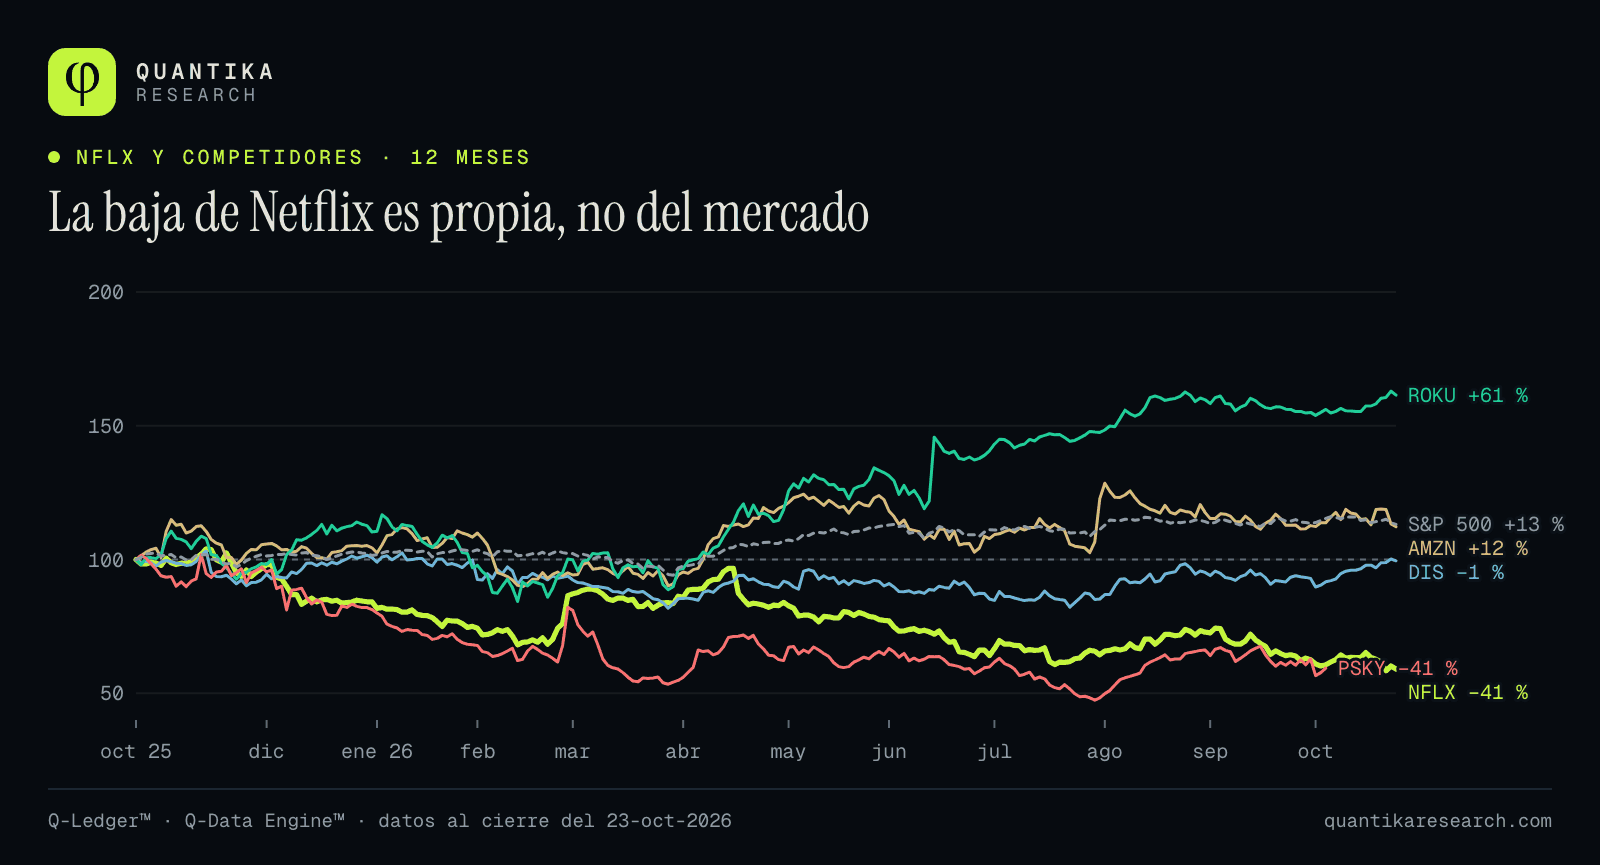
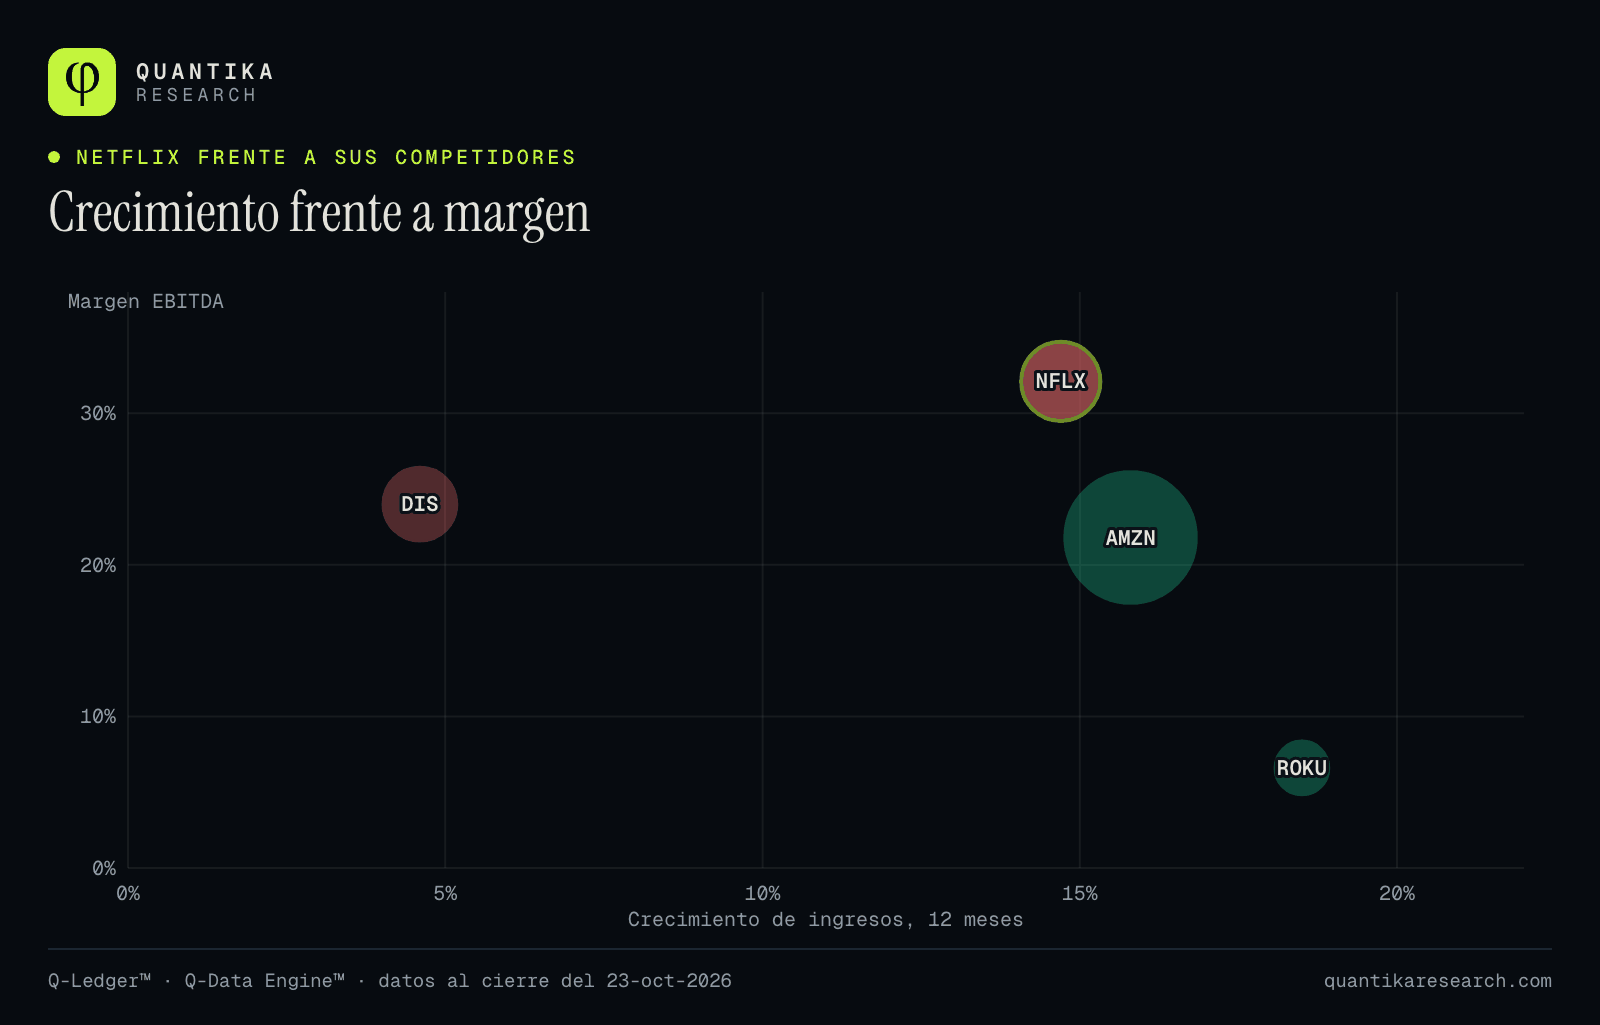
Frente a Disney, Netflix crece 3,2 veces más rápido (14,7 % frente a 4,6 %), con mejor margen EBITDA (32 % frente a 24 %) y casi el mismo P/E (22x frente a 23x). Disney es más barata por EBITDA (9,6x frente a 17,6x), pero crece poco y debe más (1,6x de deuda neta sobre EBITDA). Roku crece más rápido (18,5 %) con un margen EBITDA de 6,6 % y múltiplos de 62x EBITDA y 66x utilidad: su precio ya descuenta mucho (+61 % en 12 meses).
Paramount Skydance cayó 41 % en 12 meses. Según su reporte del 2T26, tiene 81,6 millones de suscriptores en Paramount+, ingresos trimestrales de US$ 6,9 mil millones, utilidad neta de US$ 41 millones y una guía de EBITDA ajustado de US$ 3,8 a 3,9 mil millones para 2026†. Busca absorber a Warner Bros. Discovery, que cotiza a US$ 30,99, pegada a los US$ 31 de la oferta: no aporta señal de valoración. La fusión propuesta, con trámite regulatorio abierto, juntaría Paramount+ y HBO Max en un competidor de más escala y muy endeudado.
Prime Video (Amazon)†
Amazon no detalla Prime Video en sus estados financieros, así que no puede valorarse por separado con datos públicos. Los ingresos por video digital están dentro de «servicios de suscripción» (≈ US$ 49,6 mil millones en 2025, +12 %), que mezcla la membresía Prime con envíos, música y libros. Su gasto en contenido de video y música fue ≈ US$ 22,4 mil millones en 2025 (+10 %), con música y derechos deportivos, equivalente a 3,1 % de sus ventas; analistas estiman ≈ US$ 2,1 mil millones de publicidad de Prime Video en 2026. Amazon completa cotiza a 19,7x utilidad y 16,2x EBITDA; Netflix, que solo hace streaming, a ≈ 22x y 17,6x.
08Qué seguir en Netflix y en sus comparables
Lo que Netflix ya publicó fija una lista de cifras que conviene mirar cuando reporten las demás. No son predicciones: son las preguntas que las cuentas de Netflix dejan abiertas para empresas que compiten por el mismo público y la misma publicidad.
| Qué mirar | Lo que Netflix ya mostró | Dónde verlo en las comparables |
|---|---|---|
| Crecimiento de ingresos | Netflix: de 17,2 % a 11,8 % en un año; guía del 4T ≈ 11,5 % | Amazon (15,8 % a junio), Roku (18,5 %) y Disney (4,6 %) |
| Publicidad | Netflix recortó su meta de 2026 de ≈ US$ 3.000 a ≈ 2.700 millones por un despliegue más lento | Ingresos de plataforma de Roku y publicidad de Amazon (incluye Prime Video) |
| Margen | Netflix: 34,6 % en el 3T y guía de 26,0 % para el 4T, con ≈ 1,2 puntos por un recorte de ≈ 6 % de la plantilla | Margen EBITDA de partida: Amazon 21,8 %, Disney 24,0 %, Roku 6,6 % |
| Contenido | Netflix invirtió US$ 1,17 en efectivo por cada dólar de amortización en nueve meses | Amazon: gasto de video y música ≈ US$ 22,4 mil millones en 2025†; Disney: gasto en contenido de su reporte |
| Retorno de capital | Recompras de 4,7 % del valor en 12 meses, más que el flujo libre recurrente | Flujo libre / valor: Disney 4,3 %, Roku 3,0 %, Amazon −0,4 % |
| Fechas | Netflix: reporte del 4T en enero de 2027 | Amazon y Roku: 29 de octubre; Disney: 12 de noviembre (fechas estimadas) |
Lo que estos datos no responden: qué hará el precio de la acción en las próximas semanas o meses; si el crecimiento seguirá bajando o se estabilizará (la guía cubre un trimestre); cómo reaccionará el mercado al reporte del 4T (en cinco de cinco ocasiones fue a la baja, pero eso describe el pasado); si la fusión entre Paramount y Warner Bros. Discovery se concreta; y qué es adecuado para cada lector, que depende de su situación, su plazo y su tolerancia al riesgo.
Fuentes
- Reportes anuales y trimestrales de Netflix, Inc. y comunicados de resultados del 3T 2025 y del 3T 2026Origen de las cifras de resultados, flujo de efectivo, balance, recompras y guía. Cifras en millones de dólares, redondeadas.
- Reportes anuales y trimestrales de Amazon, Disney y RokuÚltimos 12 meses reportados de cada una: Amazon y Roku a junio de 2026, Disney a junio de 2026 (su año fiscal cierra en septiembre).
- Q-Ledger™, Q-Pulse™, Q-Forensics™ y Q-Data Engine™ de Quantika ResearchExtracción de las cifras de esos reportes, indicadores de calidad, y precios, volumen y posicionamiento en opciones al cierre del 23 de octubre de 2026.
- † Cifras de tercerosReporte del 2T26 de Paramount Skydance y su documento de fusión con Warner Bros. Discovery (comisión de US$ 2,8 mil millones, oferta de US$ 31 por acción); informe anual de 2025 de Amazon; estimaciones de analistas sobre la publicidad de Prime Video; consenso de utilidad por acción citado por la prensa financiera; y la decisión de Netflix, Disney y Warner Bros. Discovery de dejar de publicar suscriptores.
Nota de método
Cifras en millones de dólares, redondeadas; por el redondeo, alguna suma puede diferir en un millón. El símbolo ≈ marca estimaciones propias: la ganancia única de ≈ US$ 2,8 mil millones se descuenta con un impuesto de 21 % (≈ US$ 2,2 mil millones después de impuestos) y el P/E «recurrente» usa ≈ 4.200 millones de acciones promedio. El P/E de hace un año usa la utilidad reportada de entonces. Los precios y el volumen son del cierre del 23 de octubre de 2026. Un muro de opciones muestra dónde se concentra el posicionamiento: no es un pronóstico. Quantika Research y su autor pueden tener posiciones en los valores mencionados. Nada de este informe es una recomendación de inversión.